

Bất động sản trước áp lực lãi suất: Giá khó giảm, người mua thận trọng
Lãi suất là một trong những yếu tố quan trọng chi phối thị trường bất động sản, khi chi phí vốn gây sức ép lên doanh nghiệp và người mua nhà, trong khi các chương trình ưu đãi 0% tiềm ẩn rủi ro dài hạn.
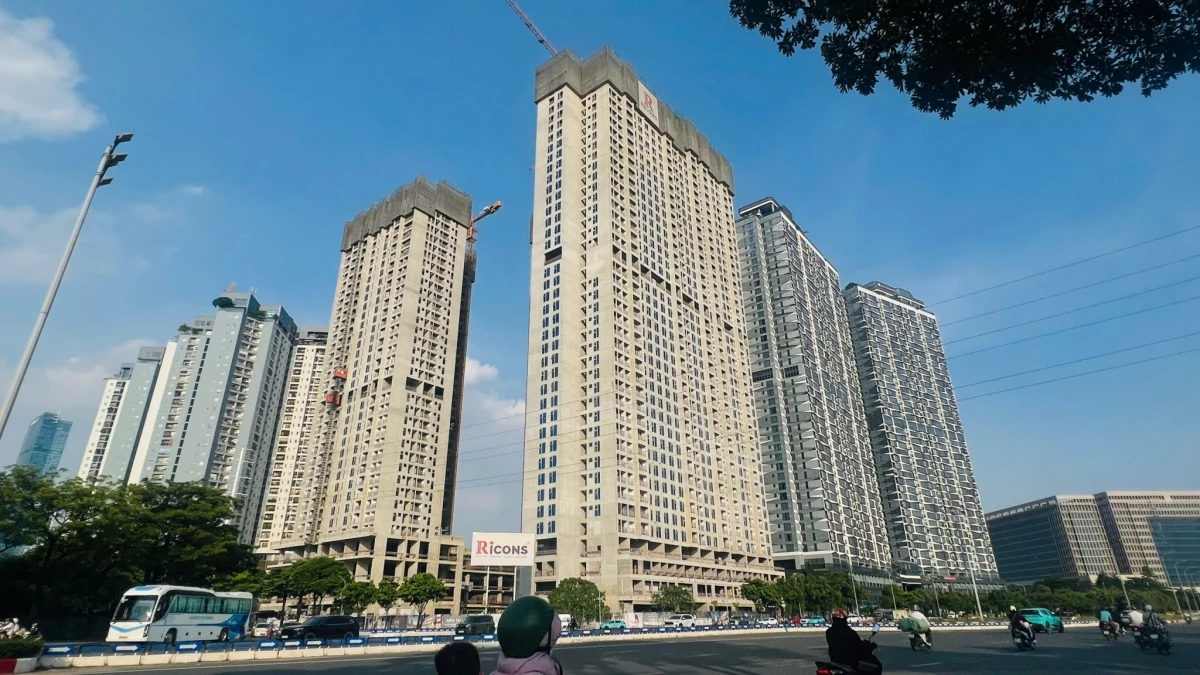 |
| Diễn biến lãi suất trở thành yếu tố đáng chú ý đối với thị trường bất động sản. Ảnh: Thu Hiền |
Lãi suất cao gây sức ép lên thanh khoản và giá bất động sản
Thị trường bất động sản đang đối mặt với nghịch lý khi thanh khoản suy giảm nhưng mặt bằng giá vẫn duy trì ở mức cao. Trong bối cảnh chi phí vốn và khả năng tiếp cận tín dụng tiếp tục ảnh hưởng đến quyết định đầu tư, diễn biến lãi suất trở thành yếu tố đáng chú ý đối với cả doanh nghiệp phát triển dự án lẫn người mua nhà.
Bước sang tháng 11/2026, nhiều ngân hàng triển khai các chương trình cho vay mua nhà với lãi suất ưu đãi phổ biến quanh mức 9-10%/năm. Tuy nhiên, mức lãi suất áp dụng, thời gian cố định và điều kiện vay có sự khác biệt giữa các ngân hàng.
Mặc dù các chương trình ưu đãi mang đến thêm lựa chọn cho người mua nhà, mặt bằng lãi suất cho vay chưa ghi nhận xu hướng giảm sâu và đồng đều. Đáng chú ý, phần lớn mức lãi suất ưu đãi chỉ được áp dụng trong thời gian đầu, trong khi chi phí vay thực tế về dài hạn còn phụ thuộc vào mức lãi suất sau khi kết thúc thời gian cố định.
Theo số liệu Bộ Xây dựng được công bố ngày 13/10/2026, trong quý III/2026, thị trường ghi nhận khoảng 92.024 giao dịch bất động sản thành công, giảm 8% so với quý II. Lượng tồn kho được báo cáo khoảng 52.000 căn hộ.
Chia sẻ tại một sự kiện về giá bất động sản gần đây, PGS.TS Ngô Trí Long, chuyên gia kinh tế thuộc Hiệp hội Tư vấn Tài chính Việt Nam nhận định, có bốn yếu tố chính khiến giá bất động sản tiếp tục neo cao dù thị trường đã xuất hiện những dấu hiệu điều chỉnh.
Đó là tình trạng thanh khoản suy giảm, chi phí đất đai và đầu tư cao, nguồn cung nhà ở phù hợp với khả năng chi trả còn hạn chế, cùng với áp lực lãi suất và đòn bẩy tài chính.
Trong đó, lãi suất tác động trực tiếp đến khả năng mua nhà của người dân, đồng thời ảnh hưởng đến hoạt động đầu tư, kinh doanh của doanh nghiệp bất động sản.
Theo PGS.TS Ngô Trí Long, cần phân biệt rõ giữa giá chào bán và giá giao dịch thực tế. Trong ngắn hạn, giá chào bán có thể tiếp tục neo cao do chủ đầu tư phải gánh nhiều khoản chi phí, từ tiền sử dụng đất, xây dựng đến chi phí tài chính. Người sở hữu bất động sản cũng thường không muốn bán tài sản thấp hơn mức giá kỳ vọng.
Tuy nhiên, xét về bản chất kinh tế, lãi suất cao sẽ tạo áp lực giảm giá bất động sản thông qua việc làm suy yếu sức mua và thanh khoản thị trường.
Đối với người mua nhà, lãi suất tăng đồng nghĩa với nghĩa vụ trả nợ lớn hơn. Điều này khiến nhiều người phải thu hẹp ngân sách mua nhà, kéo dài thời gian tích lũy hoặc trì hoãn quyết định giao dịch. Khi sức mua suy yếu, thanh khoản giảm sẽ tạo áp lực điều chỉnh giá giao dịch thực tế.
Trong khi đó, doanh nghiệp bất động sản chịu sức ép từ cả hai phía: Chi phí vốn gia tăng trong khi doanh thu bán hàng có nguy cơ suy giảm.
Để minh họa, ông Long đưa ra trường hợp một doanh nghiệp có dư nợ vay 500 tỷ đồng. Nếu lãi suất tăng thêm 2 điểm phần trăm và toàn bộ dư nợ chịu mức tăng này, chi phí lãi vay có thể tăng khoảng 10 tỷ đồng mỗi năm.
Trong trường hợp dự án tiêu thụ chậm, khoản chi phí phát sinh sẽ bào mòn lợi nhuận, gia tăng sức ép lên dòng tiền và khả năng thanh toán các khoản nợ đến hạn.
Theo chuyên gia, những doanh nghiệp sử dụng đòn bẩy tài chính lớn, có dòng tiền yếu và khả năng tiêu thụ sản phẩm thấp sẽ đối mặt với rủi ro lớn hơn nếu lãi suất duy trì ở mức cao trong thời gian dài. Khi đó, doanh nghiệp có thể buộc phải điều chỉnh chiến lược kinh doanh và giá bán để duy trì dòng tiền.
Ưu đãi lãi suất 0%: Giảm áp lực trước mắt, tăng rủi ro dài hạn?
Trong bối cảnh sức mua thận trọng, nhiều chủ đầu tư bất động sản lựa chọn hỗ trợ lãi suất, giãn tiến độ thanh toán và tăng chiết khấu thay vì giảm trực tiếp giá bán.
Theo ông Phạm Trung Hiếu, Ủy viên thường trực Hội đồng Nghiên cứu đánh giá thị trường bất động sản thuộc Hội Môi giới Bất động sản Việt Nam (VARS), Tổng Giám đốc Công ty CP Tập đoàn Four Home, tại Quảng Ninh, nhiều chủ đầu tư đang triển khai các chương trình hỗ trợ tài chính nhằm kích thích nhu cầu mua nhà.
Các chính sách phổ biến gồm giãn tiến độ thanh toán trong 2-3 năm, với các đợt đóng tiền được chia nhỏ, có thể chỉ khoảng 1-2% giá trị sản phẩm mỗi tháng tùy dự án; hỗ trợ lãi suất 0% kết hợp ân hạn nợ gốc trong 24-36 tháng; chiết khấu thanh toán nhanh từ 8-15% đối với khách hàng sử dụng vốn tự có.
Một số chủ đầu tư còn tặng gói hoàn thiện nội thất hoặc hỗ trợ chi phí vận hành, quản lý trong những năm đầu tiên.
Theo ông Hiếu, chính sách giãn tiến độ thanh toán dài hạn kết hợp ân hạn nợ gốc đang mang lại hiệu quả chuyển đổi thành giao dịch thực tế rõ nét nhất trong số các hình thức hỗ trợ bán hàng được triển khai.
Tuy nhiên, chuyên gia lưu ý, ưu đãi lãi suất 0% không đồng nghĩa với tổng chi phí sở hữu bất động sản thấp.
Tại Hạ Long, giá căn hộ chung cư và căn hộ cao cấp ven biển được ghi nhận khoảng 45-75 triệu đồng/m2. Trong khi đó, nhà ở riêng lẻ và nhà phố thương mại tại các khu đô thị có giá từ 60 đến trên 150 triệu đồng/m2, tùy vị trí.
Với mặt bằng giá này, các chương trình ưu đãi tài chính chủ yếu giúp người mua phân bổ lại thời điểm thanh toán, thay vì trực tiếp làm giảm giá trị bất động sản.
Rủi ro đáng chú ý xuất hiện khi thời gian hỗ trợ lãi suất kết thúc. Sau 24-36 tháng đầu được hưởng mức lãi suất 0%, khoản vay có thể chuyển sang cơ chế lãi suất thả nổi theo hợp đồng tín dụng. Đồng thời, nghĩa vụ trả nợ gốc có thể khiến số tiền phải thanh toán định kỳ tăng lên đáng kể.
Nếu thị trường chưa phục hồi đủ mạnh để người mua chuyển nhượng tài sản hoặc khai thác tạo dòng tiền như kỳ vọng, khoản vay có thể trở thành gánh nặng tài chính.
Đối với những sản phẩm được mua để khai thác cho thuê, khả năng trả nợ còn phụ thuộc vào hiệu quả kinh doanh thực tế. Căn hộ lưu trú ven biển chịu tác động của tính mùa vụ du lịch, trong khi nhà phố thương mại có thể phát sinh áp lực tài chính nếu chưa thể đưa vào khai thác.
Từ góc độ quản trị dòng vốn, ông Phạm Trung Hiếu khuyến nghị nhà đầu tư cân nhắc không sử dụng vốn vay vượt quá 30-40% giá trị tài sản, đồng thời duy trì tỷ trọng tiền mặt dự phòng khoảng 30-50% tổng danh mục đầu tư.
Đối với người mua nhà, chuyên gia lưu ý cần đánh giá đầy đủ thời điểm kết thúc ưu đãi, mức lãi suất áp dụng sau đó, lịch trả nợ gốc và khả năng chi trả thực tế trong toàn bộ thời gian vay.
Nhìn chung, các chính sách hỗ trợ lãi suất và giãn tiến độ thanh toán có thể góp phần thúc đẩy giao dịch trước mắt, nhưng không loại bỏ áp lực tài chính dài hạn. Khả năng duy trì dòng tiền, hiệu quả khai thác tài sản và năng lực trả nợ vẫn là những yếu tố quyết định đối với người mua bất động sản.