

Thị trường trái phiếu Chính phủ tăng huy động, trái phiếu doanh nghiệp chịu sức ép lãi suất
Theo báo cáo thị trường tiền tệ và trái phiếu tuần 19- 23/10 của Phòng Phân tích Công ty Chứng khoán Bảo Việt (BVSC Research), hoạt động phát hành trái phiếu Chính phủ tiếp tục được duy trì, trong khi lợi suất trên thị trường thứ cấp nhìn chung ổn định.
 |
| Ảnh minh họa. |
Trái phiếu Chính phủ duy trì nhịp huy động vốn
Theo báo cáo thị trường tiền tệ và trái phiếu tuần 19- 23/10 của Phòng Phân tích Công ty Chứng khoán Bảo Việt (BVSC Research), hoạt động phát hành trái phiếu Chính phủ tiếp tục được duy trì, trong khi lợi suất trên thị trường thứ cấp nhìn chung ổn định.
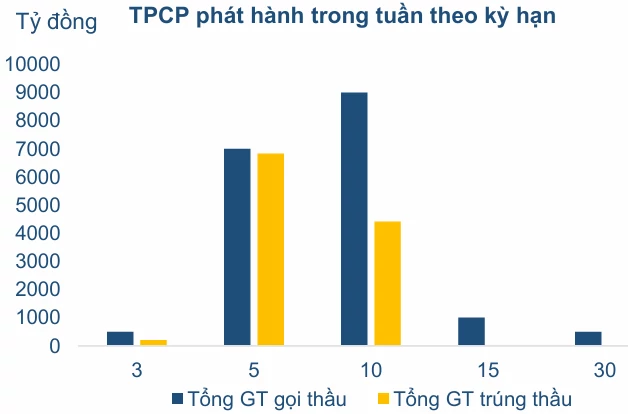
Trong tuần, Kho bạc Nhà nước phát hành thành công 15.900 tỷ đồng trái phiếu Chính phủ, tương đương 64,9% tổng khối lượng gọi thầu 24.500 tỷ đồng.
Xét theo kỳ hạn, trái phiếu 5 năm đạt tỷ lệ trúng thầu 100%, với 9.000 tỷ đồng được huy động trên tổng khối lượng gọi thầu tương ứng. Ở kỳ hạn 10 năm, Kho bạc Nhà nước huy động thành công 6.600 tỷ đồng trong số 13.500 tỷ đồng gọi thầu. Kỳ hạn 3 năm ghi nhận 300 tỷ đồng trúng thầu trên tổng số 500 tỷ đồng gọi thầu, trong khi hai kỳ hạn 15 năm và 30 năm không có khối lượng trúng thầu. Lãi suất trúng thầu tại các kỳ hạn 3 năm, 5 năm và 10 năm lần lượt là 3,55%, 4,27% và 4,43%/năm, không đổi so với phiên đấu thầu trước.
 |
| Nguồn: BVSC Research. |
Lũy kế đến ngày 23/10/2026, Kho bạc Nhà nước đã phát hành thành công 345.912 tỷ đồng trái phiếu Chính phủ, hoàn thành 69,2% kế hoạch năm. Trong tuần 26–30/10, cơ quan này dự kiến gọi thầu 18.000 tỷ đồng, chủ yếu tập trung ở hai kỳ hạn 5 năm và 10 năm, mỗi kỳ hạn 8.000 tỷ đồng.
Trên thị trường thứ cấp, giá trị giao dịch trái phiếu Chính phủ bình quân đạt khoảng 19.192 tỷ đồng/phiên, giảm so với mức 24.790 tỷ đồng/phiên của tuần trước. Dù thanh khoản giao dịch suy giảm, lợi suất trái phiếu nhìn chung vẫn ổn định.
Như vậy, hoạt động huy động vốn trên thị trường sơ cấp tiếp tục được duy trì, trong khi giao dịch trên thị trường thứ cấp có dấu hiệu hạ nhiệt. Khi khối lượng phát hành lũy kế vẫn còn cách kế hoạch năm, khả năng hấp thụ trái phiếu tại các kỳ hạn chủ lực sẽ là yếu tố cần theo dõi trong những tháng cuối năm.
Áp lực lãi suất hiện rõ hơn trên thị trường trái phiếu doanh nghiệp
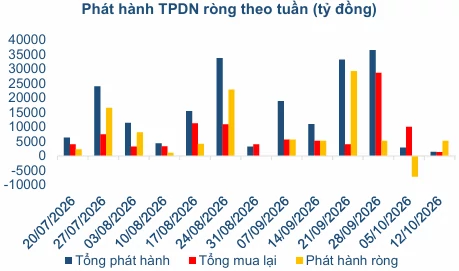
Ở chiều ngược lại, thị trường trái phiếu doanh nghiệp tiếp tục đối mặt với thách thức về chi phí huy động vốn. Theo đánh giá của BVSC Research, hoạt động phát hành trái phiếu doanh nghiệp trong tháng 10 kém tích cực. Đáng chú ý, lãi suất phát hành trái phiếu ngân hàng đã vượt đỉnh năm 2022, làm giảm sức hấp dẫn của kênh huy động vốn này và ảnh hưởng đến nhu cầu phát hành.
Diễn biến này diễn ra trong bối cảnh các ngân hàng cần bổ sung nguồn vốn phục vụ tăng trưởng tín dụng, đồng thời phải cân đối chi phí huy động với yêu cầu bảo đảm an toàn vốn. Lãi suất phát hành trái phiếu tăng có thể đẩy chi phí huy động vốn trung và dài hạn lên cao, qua đó ảnh hưởng đến hiệu quả sử dụng vốn của tổ chức phát hành.
Đối với doanh nghiệp, mặt bằng lãi suất cao làm gia tăng áp lực cân đối chi phí vốn và khả năng thanh toán nợ, nhất là với những đơn vị có nhu cầu huy động vốn lớn hoặc phải tái cơ cấu các khoản nợ đến hạn.
 |
| Nguồn: BVSC Research. |
Tuy nhiên, diễn biến lãi suất ở nhóm ngân hàng không đồng nghĩa chi phí huy động vốn của toàn thị trường trái phiếu doanh nghiệp đều tăng tương ứng. Mức lãi suất phát hành còn phụ thuộc vào từng tổ chức phát hành, kỳ hạn, chất lượng tín dụng và điều kiện của mỗi đợt phát hành.
Vì vậy, bên cạnh quy mô phát hành, khả năng tiếp cận vốn với chi phí hợp lý cũng là vấn đề đáng quan tâm. Nếu mặt bằng lãi suất tiếp tục duy trì ở mức cao, những doanh nghiệp có mức độ tín nhiệm thấp hoặc nền tảng tài chính chưa vững chắc có thể gặp nhiều khó khăn hơn khi huy động vốn qua trái phiếu. Ngược lại, các doanh nghiệp có tình hình tài chính lành mạnh và minh bạch có thể có lợi thế hơn trong việc tiếp cận nhà đầu tư.
Thanh khoản tiền tệ ổn định, lãi suất vẫn là biến số quan trọng
Diễn biến trên thị trường trái phiếu diễn ra trong bối cảnh Ngân hàng Nhà nước hút ròng tiền đồng qua kênh thị trường mở, trong khi lãi suất liên ngân hàng tương đối ổn định.
Trong tuần 19-23/10, Ngân hàng Nhà nước hút ròng khoảng 9.869 tỷ đồng qua kênh thị trường mở. Lãi suất cho vay qua đêm trên thị trường liên ngân hàng duy trì quanh mức 4%, cho thấy thanh khoản hệ thống ngân hàng chưa có biến động lớn trong tuần.
Trên thị trường ngoại hối, tỷ giá USD/VND cũng đi xuống. Theo số liệu BVSC Research tổng hợp, tỷ giá trung tâm chốt tuần ở mức 25.627 VND/USD, giảm 10 đồng so với cuối tuần trước; tỷ giá liên ngân hàng ở mức 25.841 VND/USD, giảm 44 đồng.
Về điều hành lãi suất, theo báo cáo BVSC Research, Ngân hàng Nhà nước yêu cầu giảm tối thiểu 0,5 điểm phần trăm/năm đối với lãi suất huy động từ 6 tháng trở lên, đồng thời giảm 1,5-2 điểm phần trăm/năm đối với lãi suất cho vay các lĩnh vực ưu tiên. Báo cáo cũng ghi nhận nhiều ngân hàng đã bắt đầu hạ lãi suất tại quầy và triển khai các gói cho vay ưu đãi.
Cùng với đó, chênh lệch giữa tăng trưởng tín dụng và tăng trưởng huy động vốn đã thu hẹp từ mức trên 2% xuống khoảng 0,22%, qua đó có thể tạo điều kiện thuận lợi hơn cho việc ổn định mặt bằng lãi suất.
Dù vậy, lãi suất trái phiếu doanh nghiệp không nhất thiết giảm ngay khi lãi suất huy động ngân hàng điều chỉnh. Chi phí phát hành còn phụ thuộc vào rủi ro tín dụng, kỳ hạn và cung cầu vốn ở từng phân khúc.
Trong những tháng cuối năm, thị trường trái phiếu sẽ chịu tác động đồng thời từ nhu cầu huy động vốn của Chính phủ, nhu cầu vốn của hệ thống ngân hàng và khả năng tiếp cận vốn của doanh nghiệp. Đối với trái phiếu Chính phủ, kết quả đấu thầu tại các kỳ hạn 5 năm và 10 năm sẽ là chỉ báo quan trọng về sức hấp thụ của thị trường. Trong khi đó, ở phân khúc trái phiếu doanh nghiệp, chi phí vốn và khả năng phát hành tiếp tục là những yếu tố cần theo dõi.
Nhìn chung, thị trường trái phiếu đang cho thấy sự phân hóa rõ nét. Trái phiếu Chính phủ tiếp tục duy trì khả năng huy động vốn, trong khi trái phiếu doanh nghiệp chịu áp lực về chi phí vốn. Diễn biến lãi suất và thanh khoản sẽ tiếp tục chi phối khả năng huy động vốn của thị trường trong thời gian tới.


