

Kéo dài chính sách thuế với xăng, dầu và nhiên liệu bay đến hết năm 2026
Phó Thủ tướng Nguyễn Văn Thắng thay mặt Chính phủ ký ban hành Nghị quyết số 43/2026/NQ-CP ngày 30/9/2026 về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
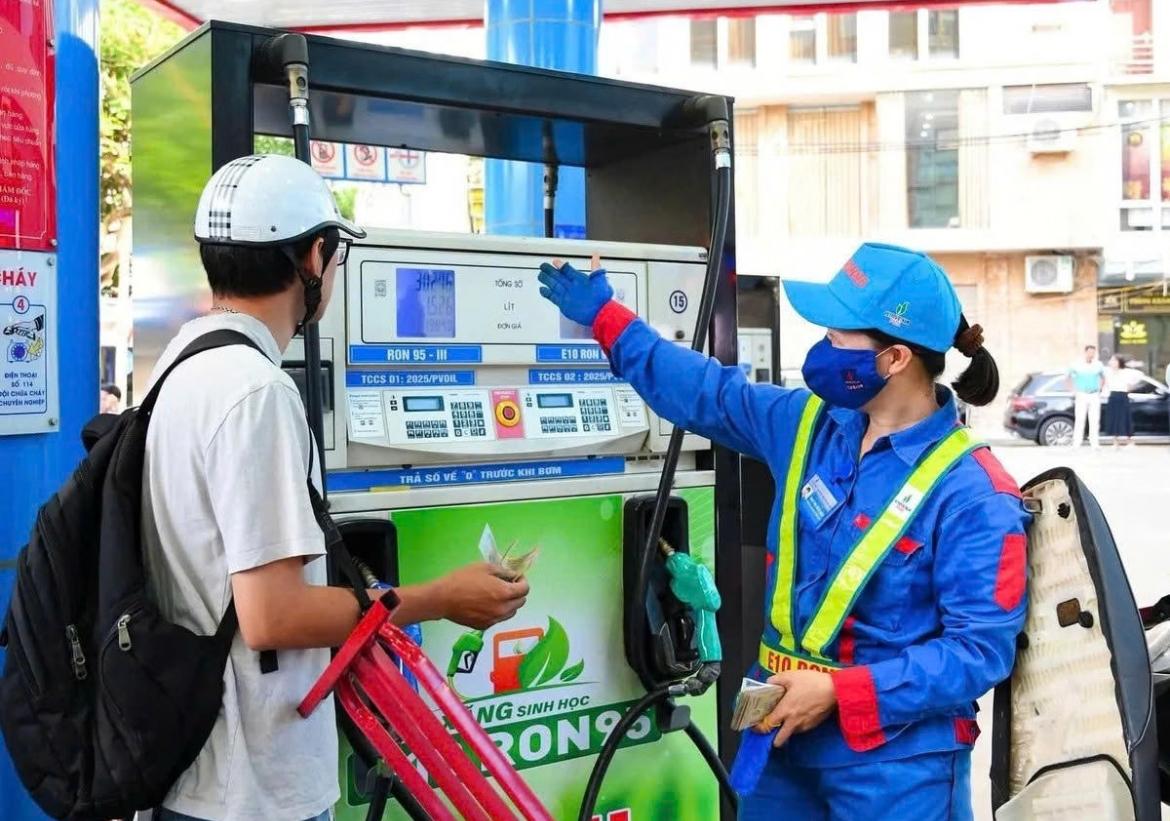 |
| Kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với xăng, dầu đến hết năm 2026. |
Phó Thủ tướng Nguyễn Văn Thắng thay mặt Chính phủ ký ban hành Nghị quyết số 43/2026/NQ-CP ngày 30/9/2026 về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Theo Nghị quyết số 43/2026/NQ-CP, Chính phủ kéo dài thời hạn áp dụng Nghị quyết số 25/2026/NQ-CP ngày 30/4/2026 và Nghị định số 72/2026/NĐ-CP ngày 9/3/2026 đến hết ngày 31/12/2026.
Cụ thể, thuế suất thuế nhập khẩu ưu đãi đối với xăng động cơ không pha chì được giảm từ 10% xuống 0% đối với các mã HS 2710.12.21, 2710.12.22, 2710.12.24 và 2710.12.25. Các nguyên liệu pha chế xăng như naphtha, reformate thuộc mã HS 2710.12.80 cũng được áp dụng mức thuế suất thuế nhập khẩu ưu đãi 0%.
Đối với nhiên liệu diesel, dầu nhiên liệu, nhiên liệu động cơ máy bay và kerosine, thuế suất thuế nhập khẩu ưu đãi được giảm từ 7% xuống 0%.
Một số nguyên liệu hóa dầu cũng tiếp tục được hưởng mức thuế nhập khẩu ưu đãi 0%. Trong đó, các mặt hàng xylen, condensate, p-xylen được giảm thuế từ 3% xuống 0%; hydrocarbon mạch vòng loại khác được giảm từ 2% xuống 0%.
Bên cạnh việc kéo dài chính sách về thuế nhập khẩu ưu đãi, Nghị quyết số 43/2026/NQ-CP cũng kéo dài thời hạn áp dụng Nghị quyết số 19/2026/QH16 ngày 12/4/2026 của Quốc hội đến hết ngày 31/12/2026 đối với thuế bảo vệ môi trường và thuế giá trị gia tăng quy định tại Điều 1 và Điều 2 của Nghị quyết này.
Theo Nghị quyết số 19/2026/QH16, mức thuế bảo vệ môi trường đối với xăng, trừ etanol, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay được áp dụng ở mức 0 đồng/lít.
Về thuế giá trị gia tăng, xăng, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
Nghị quyết số 43/2026/NQ-CP có hiệu lực thi hành từ ngày 1/10/2026 đến hết ngày 31/12/2026.
Đối với thuế tiêu thụ đặc biệt, việc áp dụng đối với mặt hàng xăng tiếp tục thực hiện theo quy định của Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 và các văn bản hướng dẫn thi hành.
Nghị quyết cũng quy định cơ chế điều chỉnh thời gian áp dụng trong trường hợp cần thiết. Theo đó, nếu cần rút ngắn hoặc kéo dài thời gian có hiệu lực của Nghị quyết để đáp ứng yêu cầu phát triển kinh tế - xã hội, bảo đảm an ninh năng lượng và ổn định thị trường xăng, dầu, Bộ Công Thương có ý kiến đề xuất gửi Bộ Tài chính để trình Chính phủ xem xét, quyết định.