

Giữ chân dòng vốn hậu nâng hạng: Nhà đầu tư kỳ vọng gì ở thị trường chứng khoán Việt Nam?
Tại Directors Talk #30 với chủ đề “Giữ chân dòng vốn hậu nâng hạng: Góc nhìn nhà đầu tư”, do Viện Thành viên Hội đồng Quản trị Việt Nam (VIOD) tổ chức ngày 29/9 tại Hà Nội, cơ hội tiếp cận dòng vốn mới sau khi thị trường nâng hạng cũng đặt ra những yêu cầu đối với doanh nghiệp về chất lượng quản trị công ty, tính minh bạch và độ tin cậy của thông tin được công bố. Thu hút sự quan tâm của nhà đầu tư mới chỉ là bước đầu; để duy trì dòng vốn dài hạn, doanh nghiệp cần hiểu rõ những kỳ vọng và các yếu tố ảnh hưởng đến quyết định tiếp tục đồng hành của nhà đầu tư.
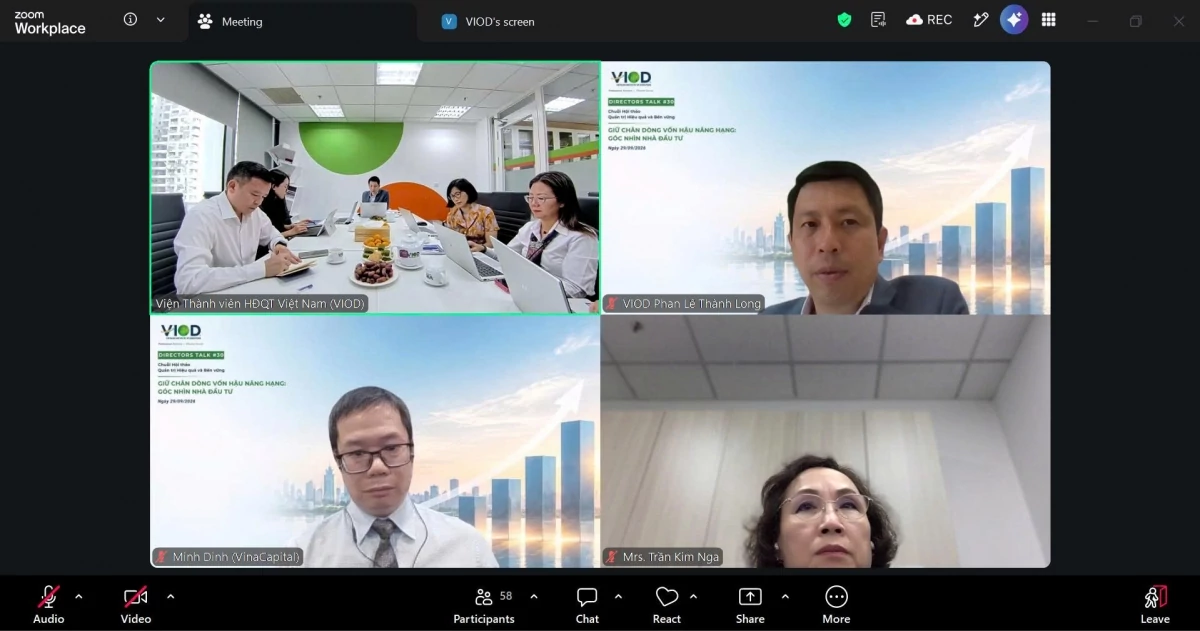 |
| Ảnh chụp màn hình buổi Directors Talk #30. |
Tại Directors Talk #30 với chủ đề “Giữ chân dòng vốn hậu nâng hạng: Góc nhìn nhà đầu tư”, do Viện Thành viên Hội đồng Quản trị Việt Nam (VIOD) tổ chức ngày 29/9 tại Hà Nội, cơ hội tiếp cận dòng vốn mới sau khi thị trường nâng hạng cũng đặt ra những yêu cầu đối với doanh nghiệp về chất lượng quản trị công ty, tính minh bạch và độ tin cậy của thông tin được công bố. Thu hút sự quan tâm của nhà đầu tư mới chỉ là bước đầu; để duy trì dòng vốn dài hạn, doanh nghiệp cần hiểu rõ những kỳ vọng và các yếu tố ảnh hưởng đến quyết định tiếp tục đồng hành của nhà đầu tư.
Dòng vốn vào, nhưng có ở lại?
Từ vấn đề đó, ông Phan Lê Thành Long, Tổng Giám đốc VIOD, đặt câu hỏi về sự khác biệt giữa việc doanh nghiệp được đưa vào rổ chỉ số và khả năng thực sự giữ chân dòng vốn. Việc 27 cổ phiếu được đưa vào rổ FTSE Global Equity Next Series mở ra cơ hội để các quỹ đầu tư thụ động phân bổ vốn vào thị trường. Tuy nhiên, theo ông Long, đây mới là bước khởi đầu; điều quan trọng hơn là thị trường và doanh nghiệp phải tạo được cơ sở để dòng vốn tiếp tục được duy trì trong dài hạn. Khi Việt Nam hướng tới mục tiêu tăng trưởng hai con số, nhu cầu về nguồn vốn dài hạn càng trở nên rõ nét, bởi nguồn lực cho phát triển không thể chỉ dựa vào các dòng vốn ngắn hạn.
Nhìn vào diễn biến của nhà đầu tư tổ chức nước ngoài những năm qua, ông Đinh Đức Minh, Giám đốc Đầu tư cấp cao CTCP Quản lý Quỹ VinaCapital, cho biết số lượng tài khoản đã tăng từ khoảng 2.500 lên gần 5.000, gần gấp đôi. Cùng với sự gia tăng về số lượng nhà đầu tư, thị trường cũng chứng kiến những thay đổi trong tỷ lệ sở hữu nước ngoài. Theo ông Minh, tỷ lệ sở hữu của nhà đầu tư tổ chức nước ngoài từng quanh mức 18% trong giai đoạn 2016-2023 và hiện ở mức hơn 13%.
Những con số trên cho thấy mức độ hiện diện của nhà đầu tư tổ chức quốc tế trên thị trường Việt Nam đã được mở rộng, song dòng vốn không chỉ phụ thuộc vào việc nhà đầu tư có mặt trên thị trường. Với một thị trường đang bước sang giai đoạn phát triển mới sau nâng hạng, yêu cầu đặt ra là làm sao chuyển khả năng tiếp cận thành những quyết định phân bổ vốn thực chất và có tầm nhìn dài hơn.
Đây cũng là điểm mà câu hỏi của ông Long tại tọa đàm trở nên đáng chú ý: doanh nghiệp được đưa vào rổ chỉ số và doanh nghiệp thực sự giữ chân được dòng vốn là hai câu chuyện khác nhau. Việc được lựa chọn trong một bộ chỉ số có thể mở ra cơ hội tiếp cận nguồn vốn mới, nhưng để dòng vốn tiếp tục ở lại, nhà đầu tư vẫn phải nhìn vào từng doanh nghiệp, từng câu chuyện tăng trưởng và chất lượng quản trị của chính doanh nghiệp đó.
Hàng hóa vào cuộc cạnh tranh mới
Quy mô dòng vốn dự kiến từ các quỹ đầu tư theo chỉ số cho thấy cơ hội đang mở ra khá rõ. Theo ông Minh, dòng vốn này được dự báo khoảng 2,3-2,5 tỷ USD, phân bổ qua 4 đợt từ tháng 9/2026 đến tháng 9/2027. Tuy nhiên, bên cạnh dòng vốn vận động theo chỉ số, một phần quan trọng khác của thị trường đến từ các quỹ chủ động, nơi quyết định đầu tư phụ thuộc nhiều hơn vào việc doanh nghiệp có đáp ứng được kỳ vọng về hiệu quả hoạt động và quản trị hay không.
Theo ông Minh, một trong những vấn đề cần được thị trường lưu ý là hàng hóa niêm yết của Việt Nam chưa phải lúc nào cũng đáp ứng kỳ vọng của nhà đầu tư nước ngoài về lợi nhuận cũng như quản trị theo tiêu chuẩn quốc tế. Như vậy, khi cơ hội tiếp cận nguồn vốn được mở rộng, sức hấp dẫn của thị trường sẽ ngày càng được quyết định bởi chất lượng của chính những doanh nghiệp đang niêm yết.
Quản trị doanh nghiệp là một trong những khía cạnh cho thấy rõ yêu cầu này. Theo các số liệu được ông Minh dẫn tại tọa đàm, điểm quản trị doanh nghiệp của Việt Nam đã tăng từ gần 30 điểm năm 2012 lên 60 điểm năm 2024. So với một số thị trường trong khu vực, Việt Nam vẫn còn khoảng cách, khi Indonesia trên 80 điểm, còn Singapore, Thái Lan và Malaysia quanh mức 100 điểm.
Đặt trong tiến trình nâng hạng, những con số này không chỉ phản ánh sự cải thiện của doanh nghiệp Việt Nam mà còn cho thấy yêu cầu tiếp tục nâng chất lượng quản trị để đáp ứng mặt bằng kỳ vọng mới. Khi nhà đầu tư quốc tế có thêm lựa chọn trong nhóm thị trường mới nổi, doanh nghiệp sẽ được nhìn nhận trên một không gian rộng hơn, trong đó khả năng tạo lợi nhuận, chất lượng quản trị và mức độ minh bạch cùng tham gia vào quyết định phân bổ vốn.
Chính từ đó, câu hỏi mà ông Long đặt ra về những quyết định thuộc thẩm quyền Hội đồng quản trị có thể tác động đến góc nhìn của nhà đầu tư quốc tế trở thành một vấn đề ở cấp doanh nghiệp, chứ không chỉ là câu chuyện của quan hệ nhà đầu tư. Muốn dòng vốn ở lại, doanh nghiệp trước hết phải tạo được một nền tảng đủ tin cậy để nhà đầu tư nhìn thấy giá trị của việc tiếp tục nắm giữ.
Thông tin mở đường cho quyết định đầu tư
Nếu chất lượng doanh nghiệp là cơ sở để nhà đầu tư lựa chọn, thông tin là nền tảng để họ đánh giá chất lượng đó. Theo ông Minh, thông tin công bố cần kịp thời, nhất quán và đủ chiều sâu để nhà đầu tư đánh giá chất lượng lợi nhuận và xây dựng mô hình dự báo. Với nhà đầu tư quốc tế, thông tin bằng tiếng Anh cần được công bố đồng thời và thống nhất với bản tiếng Việt, qua đó bảo đảm quyền tiếp cận thông tin bình đẳng.
Yêu cầu này cho thấy khoảng cách giữa việc doanh nghiệp thực hiện nghĩa vụ công bố thông tin và việc cung cấp đủ thông tin cho một quyết định đầu tư. Nhà đầu tư tổ chức không chỉ cần biết doanh nghiệp đã đạt kết quả kinh doanh như thế nào, mà cần có đủ dữ liệu để đánh giá chất lượng lợi nhuận, triển vọng tăng trưởng và xây dựng những dự báo cho chặng đường phía trước.
| Khi Việt Nam hướng tới mục tiêu tăng trưởng 2 con số, nhu cầu về nguồn vốn dài hạn càng trở nên quan trọng. Do đó, thị trường chứng khoán và doanh nghiệp cần tạo được sức hấp dẫn đủ lớn để giữ chân dòng vốn và thu hút thêm các dòng vốn mới. |
Khi thông tin được cung cấp đầy đủ, nhất quán và có chiều sâu, nhà đầu tư có thêm cơ sở để hình thành nhận định về doanh nghiệp. Ngược lại, những thông tin rời rạc hoặc thiếu thống nhất sẽ làm giảm khả năng đánh giá một cách đầy đủ về chất lượng hoạt động và triển vọng của doanh nghiệp. Đây cũng là lý do ông Minh nhấn mạnh yêu cầu nâng chất lượng thông tin công bố, thay vì chỉ dừng ở mức đáp ứng yêu cầu tối thiểu.
Từ góc nhìn đó, câu hỏi về giữ chân dòng vốn mà ông Long đặt ra từ đầu lại quay trở về với doanh nghiệp và HĐQT. Việc thu hút nhà đầu tư quốc tế không chỉ nằm ở khả năng để cổ phiếu được lựa chọn trong các danh mục đầu tư, mà còn ở cách doanh nghiệp duy trì chất lượng hoạt động, quản trị và thông tin để tạo dựng niềm tin trong suốt quá trình nhà đầu tư đồng hành.
Sau nâng hạng, dòng vốn theo chỉ số sẽ tạo thêm lực cầu cho thị trường, nhưng để dòng vốn chủ động tìm đến và duy trì lâu dài, thị trường cần có những doanh nghiệp đủ sức đáp ứng kỳ vọng của nhà đầu tư quốc tế. Khi đó, câu chuyện giữ chân dòng vốn không còn nằm ở việc vốn có vào thị trường hay không, mà ở việc thị trường có đủ sức hấp dẫn để nhà đầu tư tiếp tục ở lại.


