

Kinh tế châu Âu trước những thay đổi chính sách từ Quốc hội Mỹ
Diễn biến chính sách tại Mỹ đang tác động đến thị trường toàn cầu, khi chứng khoán châu Âu phục hồi, vàng và bạc tăng giá, còn đồng USD suy yếu.
Một trong những vấn đề được các doanh nghiệp và nhà đầu tư châu Âu quan tâm là triển vọng chính sách thương mại của Mỹ. Dù chịu sức ép giám sát lớn hơn từ Quốc hội, chính quyền Tổng thống Donald Trump vẫn có thể sử dụng các cơ chế pháp lý để áp đặt thuế quan mà không cần thông qua toàn bộ quy trình lập pháp.
Sau khi Tòa án Tối cao Mỹ bác bỏ các mức thuế khẩn cấp của ông Trump vào tháng Hai, chính quyền chuyển sang sử dụng Mục 301 của luật thương mại Mỹ. Cơ chế này cho phép Tổng thống áp dụng các biện pháp thương mại đơn phương trong những trường hợp nhất định.
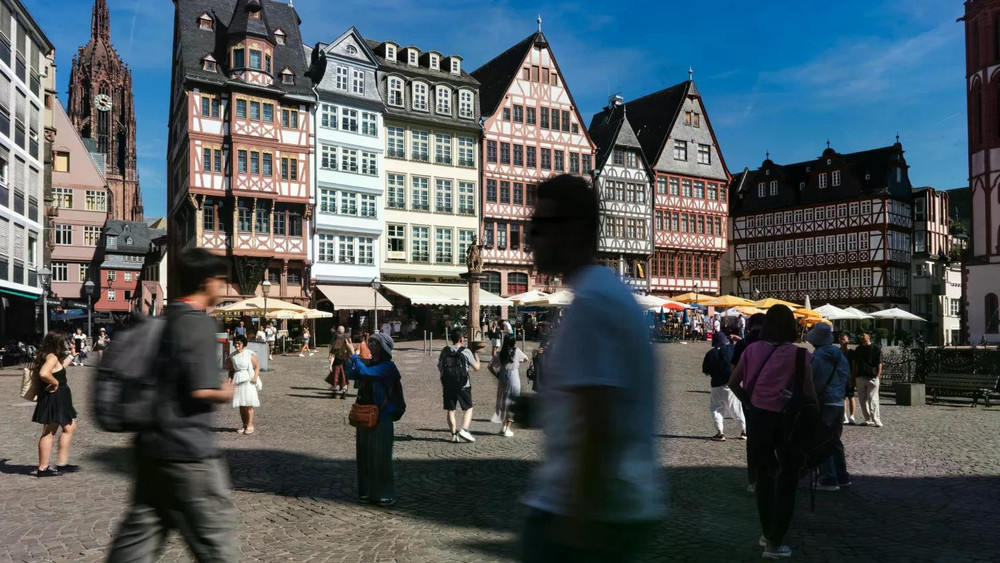
Những người mua sắm tại quảng trường Roemerberg ở Frankfurt, Đức, vào thứ Tư, ngày 12 tháng 8 năm 2026. Ảnh: Getty Images.
Ông James Smith, chuyên gia kinh tế về các thị trường phát triển tại ngân hàng ING (Hà Lan), nhận định tình trạng bất đồng tại Washington có thể khiến Tổng thống Mỹ phụ thuộc nhiều hơn vào quyền hành pháp trong việc triển khai chính sách thương mại.
Theo ông, khả năng Mỹ áp dụng thêm các mức thuế đối với hàng hóa châu Âu vẫn là rủi ro đáng chú ý. Nếu xảy ra, động thái này không chỉ ảnh hưởng đến hoạt động xuất khẩu của doanh nghiệp châu Âu mà còn có thể đẩy giá hàng hóa tại Mỹ lên cao, tạo thêm áp lực lạm phát và tác động đến các quyết định lãi suất của Cục Dự trữ Liên bang Mỹ (Fed).
Đối với châu Âu, nguy cơ gián đoạn thương mại với Mỹ xuất hiện trong bối cảnh khu vực này vẫn phải đối mặt với chi phí năng lượng cao và triển vọng tăng trưởng chưa thực sự vững chắc. Những thay đổi trong chính sách thương mại xuyên Đại Tây Dương vì thế có thể ảnh hưởng đến quyết định đầu tư, kế hoạch sản xuất và chuỗi cung ứng của nhiều doanh nghiệp.
Chứng khoán châu Âu phục hồi, cổ phiếu ngân hàng và năng lượng sạch tăng mạnh
Trên thị trường tài chính, chứng khoán châu Âu đã đảo chiều tăng điểm sau những phản ứng thận trọng ban đầu trước kết quả bầu cử giữa nhiệm kỳ Mỹ.
Tính đến 10h sáng theo giờ CET ngày 4/11, chỉ số Euro Stoxx 50 tăng 0,8%, DAX của Đức tăng 0,6%, trong khi IBEX 35 của Tây Ban Nha tăng 1,6%. Hợp đồng tương lai chỉ số S&P 500 cũng tăng 0,2%.
Nhóm cổ phiếu ngân hàng dẫn đầu đà tăng khi nhà đầu tư quay trở lại với các tổ chức có hoạt động tập trung vào thị trường nội địa. Deutsche Bank tăng 3,6%, Intesa Sanpaolo tăng 3,3%, Commerzbank và Société Générale cùng tăng 3,1%. Cổ phiếu Santander và UniCredit đều tăng 3%.
Nhóm năng lượng sạch cũng ghi nhận diễn biến tích cực. Cổ phiếu Ørsted, nhà phát triển các dự án điện gió của Đan Mạch, tăng 7,3%, trong khi nhà sản xuất tua-bin gió Vestas tăng 5,2%. Đây là những doanh nghiệp từng chịu sức ép từ các chính sách ưu tiên nhiên liệu hóa thạch tại Mỹ.
Ngược lại, cổ phiếu quốc phòng châu Âu giảm mạnh. BAE Systems mất 5,2%, Hensoldt giảm 4,9%, Thales giảm 4,5%, Saab giảm 3,8% và Rheinmetall giảm 3,2%.
Diễn biến này cho thấy nhà đầu tư đang đánh giá lại triển vọng chi tiêu quân sự và các hợp đồng quốc phòng, trong đó có hoạt động cung cấp thiết bị cho quân đội Mỹ.
Thâm hụt ngân sách và trần nợ công tiếp tục là rủi ro
Một trong những yếu tố có thể ảnh hưởng đến thị trường trái phiếu Mỹ là triển vọng tài khóa. Khi Quốc hội tăng cường giám sát các kế hoạch chi tiêu của chính quyền, khả năng mở rộng ngân sách có thể bị hạn chế, qua đó góp phần kiểm soát thâm hụt và giảm áp lực phát hành nợ.
Diego Barnuevo, chuyên gia phân tích thị trường tại công ty thanh toán Ebury, cho rằng việc kiểm soát chặt hơn các kế hoạch chi tiêu có thể mang lại tác động trung lập hoặc hơi tích cực đối với triển vọng tài khóa của Mỹ.
Theo Luca Bindelli, giám đốc chiến lược đầu tư tại ngân hàng tư nhân Thụy Sĩ Lombard Odier, trong ba tháng sau các kỳ bầu cử giữa nhiệm kỳ trước đây, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm thường giảm trung bình khoảng 20-25 điểm cơ bản.
Tuy nhiên, không phải tất cả chuyên gia đều cho rằng lợi suất trái phiếu sẽ tiếp tục đi xuống. Ed Yardeni, Chủ tịch Yardeni Research, cảnh báo tình trạng bất đồng trong chính sách có thể khiến vấn đề trần nợ công trở nên phức tạp.
Mỹ vẫn cần đạt được thỏa thuận nâng trần nợ để duy trì khả năng vay mượn của chính phủ. Nếu các cuộc đàm phán kéo dài, chi phí vay vốn có thể tăng lên, thay vì giảm như kỳ vọng của thị trường. Barnuevo dự báo giới hạn nợ có thể trở thành một ràng buộc thực tế trong năm 2027.
Francesco Pesole, chiến lược gia ngoại hối tại ING, nhận định đồng USD sẽ tiếp tục phản ứng chủ yếu trước các diễn biến liên quan đến Fed, thay vì chịu tác động trực tiếp và tức thì từ kết quả bầu cử.
Trong khi đó, đồng euro vẫn phải đối mặt với những thách thức riêng. Giá năng lượng cao, một phần do ảnh hưởng từ xung đột liên quan đến Iran, tiếp tục gây sức ép lên kinh tế khu vực đồng euro. ING dự báo lạm phát tại khu vực này có thể duy trì quanh mức 4%.
Ngoài ra, lợi suất trái phiếu chính phủ Pháp vẫn chịu áp lực khi nhà đầu tư yêu cầu mức sinh lời cao hơn để bù đắp những rủi ro liên quan đến tình hình tài chính của nước này.