

Phát triển thị trường trái phiếu doanh nghiệp Việt Nam công khai, minh bạch, bền vững
Trong thời gian qua, hệ thống chính sách và pháp luật điều chỉnh thị trường chứng khoán (TTCK) Việt Nam nói chung và thị trường TPDN nói riêng đã liên tục được rà soát, nâng cấp nhằm đáp ứng yêu cầu thực tiễn.
Nguyễn Thị Tuyết Mai
Ủy ban Chứng khoán nhà nước
Email: [email protected]
KHUÔN KHỔ PHÁP LÝ VẬN HÀNH THỊ TRƯỜNG TRÁI PHIẾU DOANH NGHIỆP
Trong thời gian qua, hệ thống chính sách và pháp luật điều chỉnh thị trường chứng khoán (TTCK) Việt Nam nói chung và thị trường TPDN nói riêng đã liên tục được rà soát, nâng cấp nhằm đáp ứng yêu cầu thực tiễn. Cụ thể: Quốc hội đã ban hành Luật số 56/2024/QH15 sửa đổi, bổ sung một số điều của Luật Chứng khoán và 8 luật khác, bổ sung quy định liên quan đến TPDN riêng lẻ, hướng tới tính ổn định, an toàn trên thị trường. Tiếp theo đó, Chính phủ đã ban hành Nghị định số 245/2025/ NĐ-CP ngày 11/9/2025 sửa đổi, bổ sung một số điều của Nghị định số 155/2020/NĐ-CP ngày 31/12/2020 hướng dẫn Luật Chứng khoán, giúp tăng cường hoạt động huy động vốn trên TTCK như: (i) quy định về điều kiện chào bán trái phiếu ra công chúng, điều kiện chào bán TPDN riêng lẻ; (ii) bắt buộc xếp hạng tín nhiệm đối với một số nhóm đối tượng; (iii) quy định tỷ lệ nợ trên vốn chủ sở hữu khi chào bán trái phiếu; (iv) phân loại nhà đầu tư tham gia mua, giao dịch, chuyển nhượng TPDN riêng lẻ; (v) chế tài về đình chỉ, hủy bỏ chào bán chứng khoán riêng lẻ nhằm tăng cường bảo vệ nhà đầu tư, răn đe các hành vi vi phạm của doanh nghiệp phát hành; (vi) quy định về tăng cường giám sát, kiểm tra, phòng ngừa các hành vi gian lận, thao túng, bảo vệ quyền lợi của nhà đầu tư.
Cùng với định hướng đó, ngày 05/6/2026, Chính phủ ban hành Nghị định số 200/2026/NĐ-CP quy định về chào bán TPDN riêng lẻ tại thị trường trong nước và chào bán TPDN ra thị trường quốc tế (thay thế các Nghị định số 153/2020/NĐ-CP, Nghị định số 65/2022/ NĐ-CP và Nghị định số 08/2023/NĐ-CP).
Nghị định số 200/2026/NĐ-CP đem lại những đổi mới cốt lõi bao gồm: (i) Làm rõ mục đích phát hành trái phiếu là để thực hiện dự án đầu tư theo các hình thức đầu tư quy định tại Luật Đầu tư (các hình thức đầu tư gồm: đầu tư thành lập tổ chức kinh tế; đầu tư góp vốn, mua cổ phần, mua phần vốn góp; thực hiện dự án đầu tư; đầu tư theo hình thức hợp đồng BCC; các hình thức đầu tư, loại hình tổ chức kinh tế mới theo quy định của Chính phủ), cơ cấu lại nợ của doanh nghiệp hoặc theo pháp luật chuyên nghành (ii) Bổ sung quy định cho phép doanh nghiệp được thay đổi điều kiện, điều khoản của trái phiếu, thay đổi mục đích phát hành tại phương án phát hành khi được cấp có thẩm quyền phê duyệt, đạt tối thiểu 65% người sở hữu trái phiếu chấp thuận và hoàn thành mua lại trước hạn đối với những trái chủ không đồng ý; (iii) Cho phép tối ưu dòng tiền thu được từ đợt chào bán trái phiếu thông qua việc gửi tiền hoặc mua chứng chỉ tiền gửi tại ngân hàng thương mại/chi nhánh ngân hàng nước ngoài khi chưa đến thời điểm giải ngân theo tiến độ; (iv) Quy định tiền thu được từ đợt phát hành phải được mở tài khoản theo dõi riêng đảm bảo việc sử dụng đúng mục đích (kể cả trong trường hợp doanh nghiệp thông qua bên thứ hai sử dụng tiền), giúp doanh nghiệp chủ động quản trị dòng tiền, hạn chế tình trạng sử dụng vốn sai mục đích; (v) Phân luồng các đối tượng nhà đầu tư tham gia mua, giao dịch, chuyển nhượng TPDN riêng lẻ theo hướng nâng cao chất lượng TPDN chào bán cho nhà đầu tư cá nhân.
Bên cạnh đó, nhằm cụ thể hóa và hướng dẫn thi hành đồng bộ, Bộ Tài chính hiện cũng đã ban hành Thông tư số 138/2026/TT-BTC ngày 25/9/2026 hướng dẫn việc đăng ký, lưu ký, thực hiện quyền, chuyển quyền sở hữu, thanh toán giao dịch, tổ chức thị trường giao dịch, chế độ báo cáo, công bố thông tin trên thị trường TPDN chào bán riêng lẻ tại thị trường trong nước và chào bán TPDN ra thị trường quốc tế, nhằm triển khai thực hiện Nghị định số 200/2026/NĐ-CP. Việc liên tục rà soát, hoàn thiện khung pháp lý được kỳ vọng sẽ góp phần củng cố niềm tin của nhà đầu tư, thúc đẩy thị trường TPDN phát triển an toàn, minh bạch, bền vững, qua đó phát huy vai trò của thị trường vốn trong huy động nguồn lực cho nền kinh tế và hỗ trợ mục tiêu tăng trưởng kinh tế trong giai đoạn tới.
Nghị định được ban hành nhằm hoàn thiện khuôn khổ pháp lý đối với hoạt động phát hành TPDN riêng lẻ; tăng cường tính công khai, minh bạch của thị trường; nâng cao hiệu lực, hiệu quả công tác quản lý, giám sát; bảo vệ quyền và lợi ích hợp pháp của nhà đầu tư; đồng thời tạo điều kiện cho doanh nghiệp huy động nguồn vốn trung và dài hạn phục vụ hoạt động sản xuất, kinh doanh và đầu tư phát triển.
THỰC TRẠNG THỊ TRƯỜNG TRÁI PHIẾU DOANH NGHIỆP Ở VIỆT NAM
Trên thị trường sơ cấp
Trong 8 tháng đầu năm 2026, tổng vốn huy động thực tế thông qua chào bán trái phiếu ra công chúng đạt 30,15 nghìn tỷ đồng (bao gồm cả các đợt chào bán được cấp Giấy chứng nhận trong năm 2025 nhưng doanh nghiệp thực hiện huy động vốn trong năm 2026), bằng 81,9% so với cùng kỳ năm 2025 (36,82 nghìn tỷ đồng), tương đương 45,6% tổng số vốn huy động thực tế từ chào bán trái phiếu ra công chúng của cả năm 2025 (66,11 nghìn tỷ đồng).
Về phát hành TPDN riêng lẻ, tính từ đầu năm đến hết tháng 8/2026, số đợt phát hành thành công là 226 đợt phát hành TPDN riêng lẻ thành công với tổng giá trị phát hành đạt 303,5 nghìn tỷ đồng, bằng 94% so với cùng kỳ năm 2025. Đáng chú ý, cơ cấu phát hành vẫn tập trung vào hai nhóm ngành chính là khối tổ chức tín dụng (48,48 %), bất động sản (42,35 %), trong khi các lĩnh vực sản xuất, dịch vụ khác có tỷ lệ tham gia hạn chế, tỷ trọng dưới 5%.
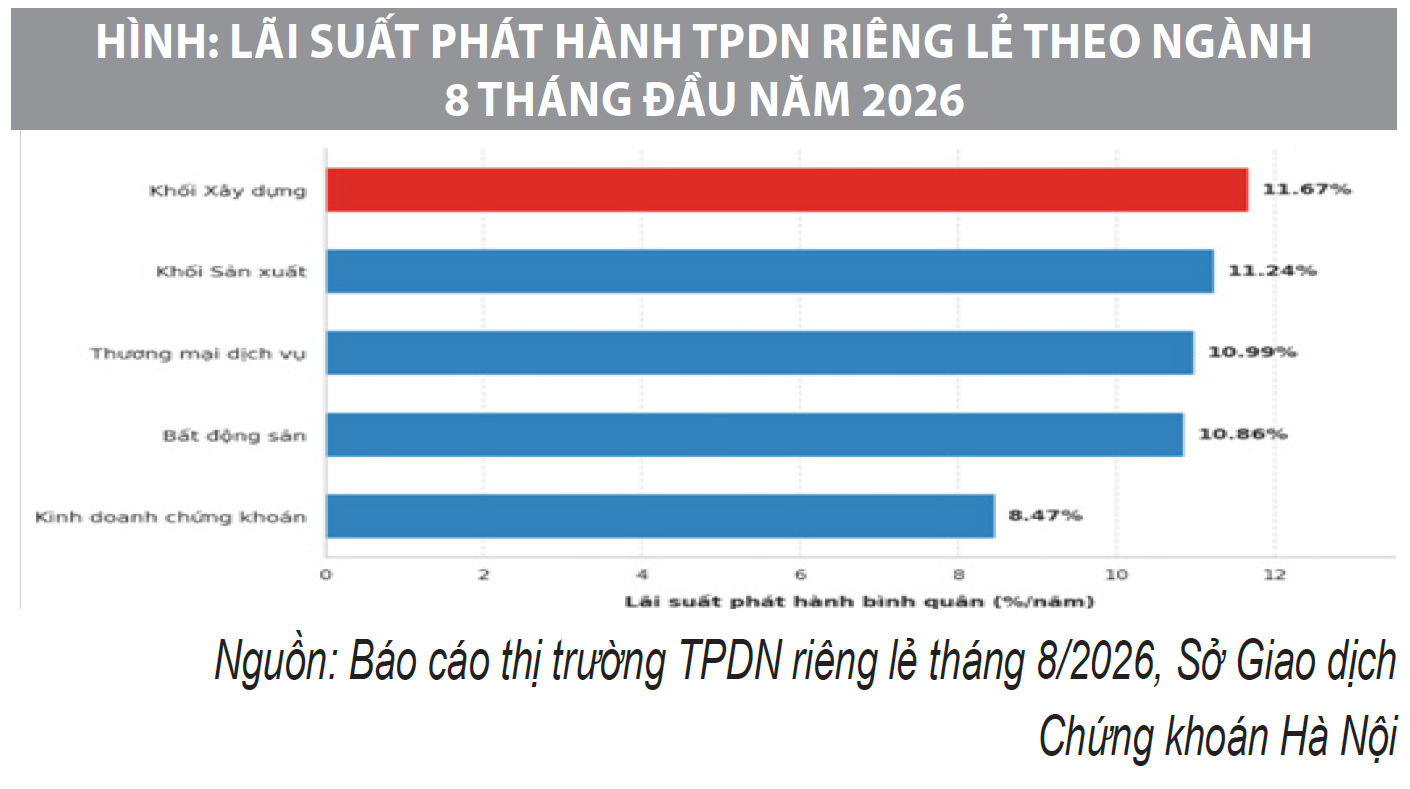
Về lãi suất phát hành TPDN riêng lẻ, chi phí huy động vốn bình quân toàn thị trường trong 08 tháng đầu năm đạt 9,76%. Trong đó, đứng đầu là khối xây dựng (11,67%), tiếp theo là khối sản xuất (11,24%) và thương mại dịch vụ (10,99%). Cuối cùng là khối bất động sản (10,86%) và doanh nghiệp kinh doanh chứng khoán (8,47%). Có thể thấy, chi phí huy động vốn của doanh nghiệp đã gia tăng đáng kể, phản ánh yêu cầu về mức sinh lời cao hơn của nhà đầu tư trong bối cảnh mặt bằng rủi ro trên thị trường vẫn ở mức cao và các doanh nghiệp phát hành phải đưa ra mức lãi suất hấp dẫn hơn để thu hút dòng vốn.
Trên thị trường thứ cấp
Đối với thị trường TPDN niêm yết, giá trị giao dịch bình quân 7 tháng đầu năm 2026 đạt 16,45 nghìn tỷ đồng/phiên, tăng 10,8% so với bình quân năm trước. Thị trường hiện có 483 mã trái phiếu niêm yết với giá trị niêm yết đạt 2,84 triệu tỷ đồng, tăng 6,1% so với năm 2025, tương đương 22,1% GDP ước tính năm 2025.
Đối với thị trường TPDN riêng lẻ, hệ thống giao dịch TPDN riêng lẻ đi vào hoạt động từ ngày 19/7/2023 đã góp phần chuẩn hóa giao dịch TPDN riêng lẻ tại thị trường trong nước. Tổng giá trị giao dịch năm 2024 đạt khoảng 1 triệu tỷ đồng, giá trị giao dịch bình quân đạt 4,3 nghìn tỷ đồng/phiên; Năm 2025, tổng giá trị giao dịch toàn thị trường đạt gần 1,4 triệu tỷ đồng, bình quân giá trị giao dịch 5.607 tỷ đồng/phiên. Trong 8 tháng đầu năm 2026, Sở đã tiếp nhận và đưa vào giao dịch 268 mã trái phiếu ĐKGD trên hệ thống giao dịch của 85 doanh nghiệp với giá trị ĐKGD đạt 355.045 tỷ đồng (trong đó, CTCP Vinhomes có giá trị ĐKGD lớn nhất là 48.500 tỷ đồng, chiếm tỷ trọng 13,7%). Hiện tại có 1.476 mã trái phiếu của 271 tổ chức phát hành được ghi nhận trên hệ thống giao dịch TPDN riêng lẻ của Sở GDCK Hà Nội với giá trị đạt gần 1.335.332 tỷ đồng.
Về quy mô giao dịch, tính trong 08 tháng đầu năm, tổng giá trị giao dịch toàn thị trường đạt 1.039.372 tỷ đồng, bình quân giá trị giao dịch đạt 6.415 tỷ đồng/ phiên. Trong đó, các mã trái phiếu của Ngân hàng HDBank có giá trị giao dịch lớn nhất chiếm 8,02% giá trị giao dịch toàn thị trường. Xét về tỷ trọng giao dịch trái phiếu theo loại hình kinh doanh, trái phiếu của các TCPH thuộc nhóm bất động sản có tỷ trọng giao dịch lớn nhất, đạt 53,94%; đứng thứ hai là trái phiếu thuộc nhóm tổ chức tín dụng, chiếm 29,43%; nhóm doanh nghiệp thuộc lĩnh vực khác đạt 9,14%; các nhóm còn lại có tỷ trọng giao dịch dưới 3%. Quy mô giao dịch có sự tăng trưởng mạnh mẽ cả về giá trị giao dịch toàn thị trường và giá trị giao dịch bình quân/phiên kể từ khi vận hành hệ thống giao dịch TPDN riêng lẻ đến nay. Việc vận hành hệ thống giao dịch TPDN riêng lẻ tại Sở GDCK giúp gia tăng thanh khoản cho thị trường, thúc đẩy thị trường TPDN hoạt động ổn định, và minh bạch.
Chế độ công bố thông tin và nghĩa vụ báo cáo
Mặc dù văn bản pháp lý hiện hành (Thông tư số 76/2024/TT-BTC của Bộ trưởng Bộ Tài chính hướng dẫn chế độ báo cáo, công bố thông tin trên thị trường TPDN riêng lẻ) đã quy định rõ trách nhiệm công bố thông tin (CBTT) và báo cáo đối với các chủ thể, trên thực tế vẫn tồn tại tình trạng vi phạm diễn ra như CBTT chậm trễ, thông tin tài chính sơ sài, gây khó khăn cho cơ quan quản lý và sự tiếp cận thông tin của trái chủ.
Nhằm khắc phục tồn tại này, Thông tư hướng dẫn Nghị định số 200/2026/NĐ-CP cần thiết lập chế độ CBTT, báo cáo toàn diện hơn, phân định rõ trách nhiệm và thời hạn cụ thể của từng đối tượng. Cụ thể như hướng dẫn về CBTT định kỳ (6 tháng và hàng năm): Doanh nghiệp phát hành thực hiện CBTT định kỳ cho đến khi trái phiếu không còn dư nợ (thay vì chỉ đến khi đáo hạn). Nội dung định kỳ bao gồm: Tình hình tài chính, tình hình thanh toán gốc và lãi, tình hình sử dụng vốn thu được từ phát hành, báo cáo cam kết của doanh nghiệp phát hành đối với trái chủ. Riêng đối với trái phiếu xanh, phải báo cáo tiến độ giải ngân, tiến độ dự án kèm báo cáo tác động môi trường. Bổ sung hướng dẫn về CBTT bất thường trong vòng 24 giờ: kể từ khi xảy ra các sự kiện theo quy định tại Nghị định số 200/2026/NĐ-CP; bổ sung CBTT về việc đã thực hiện đầy đủ nghĩa vụ với nhà đầu tư, bao gồm việc thanh toán đầy đủ lãi, gốc trái phiếu trong thời hạn 5 ngày làm việc kể từ ngày trái phiếu không còn dư nợ theo quy định tại khoản 4, Điều 37 Nghị định số 200/2026/NĐ-CP.
Ngoài ra, để cụ thể hóa hoạt động quản lý, giám sát thông tin theo Nghị định số 200/2026/NĐ-CP, Bộ Tài chính đã thiết lập cơ chế chia sẻ thông tin, dữ liệu tự động và định kỳ từ Chuyên trang thông tin TPDN của Sở giao dịch chứng khoán Hà Nội (HNX) cho các cơ quan giám sát quản lý nhà nước trực tiếp. Theo đó, kể từ khi tiếp nhận thông tin về đợt phát hành mới hoặc kết quả phát hành, trong vòng 01 ngày làm việc, HNX có trách nhiệm chia sẻ dữ liệu liên thông qua tài khoản đăng ký cho: (i) UBND cấp tỉnh nơi doanh nghiệp phát hành đặt trụ sở chính (áp dụng đối với các doanh nghiệp không phải là công ty đại chúng, công ty chứng khoán, công ty quản lý quỹ); (ii) UBCKNN (áp dụng đối với các công ty đại chúng phát hành trái phiếu không chuyển đổi, không kèm chứng quyền riêng lẻ).
TRIỂN VỌNG VÀ HẠN CHẾ CỦA THỊ TRƯỜNG TRÁI PHIẾU DOANH NGHIỆP HIỆN NAY
Quy mô thị trường TPDN Việt Nam hiện chỉ ở mức khiêm tốn (10-11% GDP) so với các quốc gia trong khu vực (Malaysia khoảng 50-55% GDP, Singapore đạt khoảng 30-35% GDP, Thái Lan 25-28% GDP, Trung Quốc 30% GDP). Thị trường tài chính Việt Nam còn phụ thuộc rất lớn vào tín dụng ngân hàng (dư nợ tín dụng tương đương 120-130% GDP). Trong bối cảnh kinh tế Việt Nam cần nguồn vốn khổng lồ cho phát triển hạ tầng, chuyển đổi xanh, hướng tới phát triển bền vững, nhu cầu dòng vốn dài hạn là rất lớn. Thị trường TPDN Việt Nam đang bước vào giai đoạn tái cấu trúc nguồn vốn dài hạn, minh bạch hóa thông tin và còn nhiều dư địa tiềm năng tăng trưởng, với mục tiêu quy mô dư nợ thị trường TPDN đạt tối thiểu 25% vào năm 2030 (theo Chiến lược phát triển thị trường chứng khoán đến năm 2030) tăng gấp 2,5 lần so với hiện tại.
Mặc dù thị trường đã ghi nhận những tác động tích cực về minh bạch thông tin, an toàn thị trường, tuy nhiên thực trạng phát triển thị trường TPDN Việt Nam vẫn còn ghi nhận một số hạn chế, cụ thể:
Áp lực đáo hạn và tình hình tài chính không ổn định của một số tổ chức phát hành: Các vụ việc doanh nghiệp vỡ nợ trước đây hoặc chậm trả lãi đã làm giảm niềm tin của nhà đầu tư vào thị trường. Mặc dù đã có những dấu hiệu cải thiện về tình hình thanh toán gốc, lãi nhưng nhìn chung thị trường vẫn còn tăng trưởng chậm, nhiều doanh nghiệp vẫn gặp khó khăn về dòng tiền và sản xuất kinh doanh nên tình hình chậm trả nợ gốc, lãi trái phiếu vẫn còn xảy ra.
Trong 8 tháng đầu năm, toàn thị trường có 204 mã trái phiếu đáo hạn tương đương với tổng giá trị là 96.747 tỷ đồng, trong đó có 95 mã trái phiếu được mua lại toàn bộ trước hạn. Về tình hình đàm phán gia hạn, trong 8 tháng đầu năm 2026, có 200 mã trái phiếu công bố thông tin về việc gia hạn, tương đương tổng giá trị là 16.962 tỷ đồng.
Cơ cấu nhà đầu tư chưa đa dạng: Mặc dù tỷ trọng mua TPDN riêng lẻ của nhà đầu tư cá nhân đã giảm đáng kể (chỉ còn 0,27% giá trị phát hành sơ cấp trong 8 tháng đầu năm 2026 do quy định thắt chặt điều kiện về NĐT chứng khoán chuyên nghiệp), cơ cấu nhà đầu tư tổ chức còn chưa đa dạng. Các định chế tài chính ngắn hạn như khối tổ chức tín dụng có tỷ trọng mua lớn nhất (51,96%), tiếp theo là công ty chứng khoán với tỷ trọng 25,32%. Trong khi đó, các công ty bảo hiểm, quỹ đầu tư dài hạn chỉ chiếm tỷ trọng khiêm tốn lần lượt là 5,31% và 0,91%.
GIẢI PHÁP PHÁT TRIỂN BỀN VỮNG THỊ TRƯỜNG TPDN Ở VIỆT NAM
Thị trường TPDN tại Việt Nam đang ngày càng trở nên quan trọng đối với nền kinh tế, nhưng để phát triển chuyên nghiệp, bền vững, cần có sự chỉ đạo quyết liệt của Đảng vàChính phủ, Thủ tướng Chính phủ, Bộ Tài chính nhằm định hướng phát triển thịtrường TPDN trởthành kênh huy động vốn trung vàdài hạn chủyếu của các doanh nghiệp, từng bước giảm phụthuộc vào kênh tín dụng ngân hàng, tạo điều kiện thuận lợi cho các doanh nghiệp huy động vốn phát triển sản xuất kinh doanh thông qua những giải pháp sau:
Thứ nhất, tiếp tục hoàn thiện khung khổ pháp lý.
Ban hành Thông tư hướng dẫn Nghị định số 200/2026/NĐ-CP để tạo hành lang pháp lý thống nhất. Nghiên cứu sửa đổi các quy định theo hướng khuyến khích doanh nghiệp phát hành TPDN riêng lẻ chỉ cho nhà đầu tư chứng khoán chuyên nghiệp là tổ chức; rà soát quy trình, thủ tục và pháp lý để khuyến khích các doanh nghiệp chào bán trái phiếu ra công chúng gắn với niêm yết bắt buộc.
Thứ hai, đa dạng hóa các loại trái phiếu phù hợp với nhu cầu huy động vốn.
Tập trung thúc đẩy việc chào bán trái phiếu doanh nghiệp ra công chúng gắn với niêm yết; khuyến khích các doanh nghiệp phát hành đa dạng các loại trái phiếu phù hợp với nhu cầu huy động vốn; Nghiên cứu đa dạng hóa các sản phẩm, mô hình huy động vốn cho phát triển cơ sở hạ tầng bao gồm trái phiếu hạ tầng, trái phiếu ESG, trái phiếu dự án đầu tư theo hình thức đối tác công tư (PPP) nhằm thúc đẩy huy động vốn cho phát triển cơ sở hạ tầng.
Đẩy mạnh phát triển thị trường trái phiếu xanh: Khuyến khích việc phát hành trái phiếu Chính phủ xanh, trái phiếu chính quyền địa phương xanh và trái phiếu doanh nghiệp xanh nhằm tạo thêm kênh huy động vốn cho ngân sách, cho doanh nghiệp và thu hút các nhà đầu tư hướng đến các mục tiêu phát triển kinh tế bền vững. Phát triển tổ chức cung cấp dịch vụ định giá trái phiếu, tổ chức cung cấp dịch vụ định giá trái phiếu xanh, trái phiếu bền vững; chuẩn hóa quy định về trách nhiệm của tổ chức đại diện người sở hữu trái phiếu, tổ chức quản lý tài sản đảm bảo để tăng tính chuyên nghiệp cho thị trường trái phiếu doanh nghiệp.
Thứ ba, đa dạng hóa cơ cấu nhà đầu tư thông qua phát triển các quỹ liên kết.
Phát triển và đa dạng hóa các loại hình quỹ đầu tư chứng khoán như quỹ đầu tư trái phiếu hạ tầng, quỹ bất động sản REIT, đa dạng hóa bộ chỉ số chứng khoán, mở rộng hạn mức đầu tư của quỹ mở, khuyến khích các loại hình quỹ đầu tư đầu tư dài hạn cho cơ sở hạ tầng, chương trình dự án có mục tiêu xanh, bền vững nhằm đáp ứng nhu cầu phát triển thị trường bền vững.
Thứ tư, chuẩn hóa và nâng cao năng lực tổ chức cung cấp dịch vụ trung gian.
Xác định rõ trách nhiệm pháp lý, đạo đức nghề nghiệp của tổ chức tư vấn hồ sơ chào bán, đại lý phát hành, trách nhiệm của tổ chức đại diện người sở hữu trái phiếu. Nghiên cứu phát triển tổ chức cung cấp dịch vụ định giá trái phiếu để bổ sung kênh tham chiếu thông tin cho nhà đầu tư trên thị trường TPDN.
Thứ năm, thực hiện các giải pháp về tuyên truyền, đào tạo nhà đầu tư.
Thực hiện các giải pháp theo Đề án tuyên truyền, phổ biến kiến thức và đào tạo nhà đầu tư trên TTCK Việt Nam giai đoạn 2025-2030; khuyến khích nhà đầu tư cá nhân tham gia thị trường thông qua các định chế đầu tư chuyên nghiệp (quỹ đầu tư chứng khoán), từ đó giảm thiểu rủi ro và nâng cao hiệu quả đầu tư. Cải cách việc thiết kế tiêu chí phân loại nhà đầu tư chuyên nghiệp dựa trên năng lực tài chính, kinh nghiệm và khả năng tự chịu rủi ro là yếu tố quan trọng bảo vệ nhà đầu tư nhỏ lẻ và nâng cao tính kỷ luật của thị trường.
Thứ sáu, tăng cường quản lý, giám sát và thực thi chế tài xử lý vi phạm.
Tiếp tục theo dõi, giám sát việc thanh toán gốc, lãi, các doanh nghiệp có trái phiếu đến hạn lớn; yêu cầu các doanh nghiệp thanh toán đầy đủ nghĩa vụ trái phiếu theo hợp đồng đã ký kết với nhà đầu tư; xử lý nghiêm các trường hợp vi phạm trên thị trường trái phiếu nói riêng, TTCK nói chung. Tăng cường giám sát chặt chẽ hoạt động cung cấp dịch vụ tư vấn hồ sơ chào bán, cung cấp dịch vụ đấu thầu, bảo lãnh, đại lý phát hành của các công ty chứng khoán.
Tài liệu tham khảo:
- Chính phủ (2026). Nghị định số 200/2026/NĐ-CP ngày 05/06/2026 quy định về chào bán, giao dịch TPDN riêng lẻ tại thị trường trong nước và chào bán TPDN ra thị trường quốc tế.
- Quốc hội (2019). Luật Chứng khoán số 54/2019/QH14 và Luật sửa đổi, bổ sung một số điều của các luật trong đó có Luật Chứng khoán.
- Quốc hội (2020). Luật Doanh nghiệp số 59/2020/QH14 và các luật sửa đổi, bổ sung liên quan.
- Sở Giao dịch Chứng khoán Hà Nội (2026). Báo cáo tình hình phát hành, giao dịch TPDN 08 tháng đầu năm 2026.
| Bài đã đăng trên Tạp chí Kinh tế - Tài chính bản in kỳ 1 tháng 10/2026 |


