

Ngân hàng tăng vốn hàng chục nghìn tỷ đồng, lợi nhuận có theo kịp?
Ngày 13/10/2026, Ngân hàng Nhà nước chấp thuận cho Techcombank tăng vốn điều lệ thêm tối đa gần 35.731 tỷ đồng. Theo phương án được phê duyệt, ngân hàng dự kiến phát hành hơn 3,54 tỷ cổ phiếu trả cổ tức tỷ lệ 50% và gần 30 triệu cổ phiếu theo chương trình lựa chọn cho người lao động (ESOP).
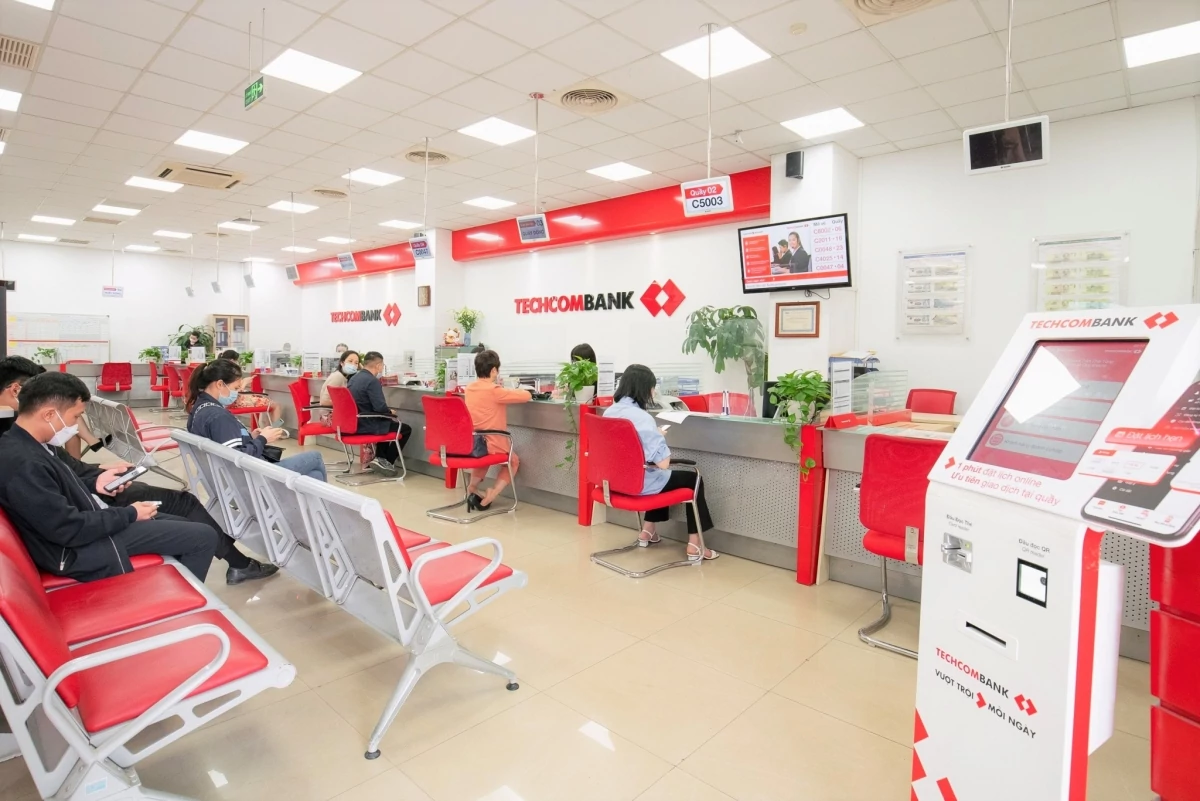 |
| Techcombank được chấp thuận tăng vốn điều lệ thêm tối đa gần 35.731 tỷ đồng. |
Lợi nhuận quý III được dự báo tăng 2 con số
Ngày 13/10/2026, Ngân hàng Nhà nước chấp thuận cho Techcombank tăng vốn điều lệ thêm tối đa gần 35.731 tỷ đồng. Theo phương án được phê duyệt, ngân hàng dự kiến phát hành hơn 3,54 tỷ cổ phiếu trả cổ tức tỷ lệ 50% và gần 30 triệu cổ phiếu theo chương trình lựa chọn cho người lao động (ESOP).
Nếu hoàn tất phát hành trong quý IV/2026, vốn điều lệ Techcombank sẽ tăng từ khoảng 70.862 tỷ đồng lên 106.593 tỷ đồng.
Trước đó, MB đã hoàn tất tăng vốn điều lệ lên 100.687,5 tỷ đồng vào cuối tháng 9, thông qua trả cổ tức bằng cổ phiếu tỷ lệ 15% và chào bán hơn 805 triệu cổ phiếu cho cổ đông hiện hữu.
VPBank cũng hoàn thành phát hành hơn 2 tỷ cổ phiếu trả cổ tức, đưa vốn điều lệ từ 79.339 tỷ đồng lên 100.000 tỷ đồng. Ngân hàng còn kế hoạch chào bán riêng lẻ hơn 624 triệu cổ phiếu cho nhà đầu tư nước ngoài, dự kiến nâng vốn lên khoảng 106.243 tỷ đồng nếu hoàn tất.
Với những phương án trên, 3 ngân hàng thương mại cổ phần tư nhân đang hình thành nhóm có vốn điều lệ từ 100.000 tỷ đồng, vượt mức vốn điều lệ được ghi nhận cuối quý II/2026 của các ngân hàng thương mại nhà nước.
Theo dự báo của các công ty chứng khoán, kết quả kinh doanh quý III/2026 của nhóm ngân hàng tư nhân quy mô lớn tiếp tục duy trì tăng trưởng 2 con số, dù mức tăng có sự phân hóa.
Công ty Chứng khoán Rồng Việt (VDSC) dự báo, lợi nhuận trước thuế hợp nhất quý III của Techcombank đạt 9.548 tỷ đồng, tăng 16% so với cùng kỳ. Lũy kế 9 tháng, lợi nhuận trước thuế dự kiến đạt 28.088 tỷ đồng, tăng 20%.
Trong khi đó, VPBankS ước tính lợi nhuận sau thuế quý III của Techcombank đạt 7.625 tỷ đồng, tăng 15,3%; MBS dự phóng đạt 7.771 tỷ đồng, tăng 17,5%.
Với MB, VPBankS dự báo lợi nhuận sau thuế quý III đạt 7.875 tỷ đồng, tăng 35,8%. VCBS dự báo lợi nhuận trước thuế quý III đạt 8.794 tỷ đồng, còn lợi nhuận trước thuế cả năm có thể đạt 42.565 tỷ đồng.
Tại VPBank, VPBankS ước tính lợi nhuận sau thuế quý III đạt 8.710 tỷ đồng, tăng 18,3%; MBS đưa ra dự phóng 9.319 tỷ đồng. VCBS dự báo lợi nhuận trước thuế quý III đạt 10.770 tỷ đồng và cả năm đạt 40.812 tỷ đồng.
Các dự báo cho thấy triển vọng lợi nhuận tương đối tích cực, song không phải tất cả các chỉ tiêu kinh doanh đều cải thiện. Trong đó, VDSC dự báo tăng trưởng tín dụng quý III của Techcombank chỉ đạt khoảng 0,7% so với quý trước, tương ứng mức tăng 16% từ đầu năm, do ngân hàng đã sử dụng phần lớn hạn mức tín dụng được cấp từ cuối quý II.
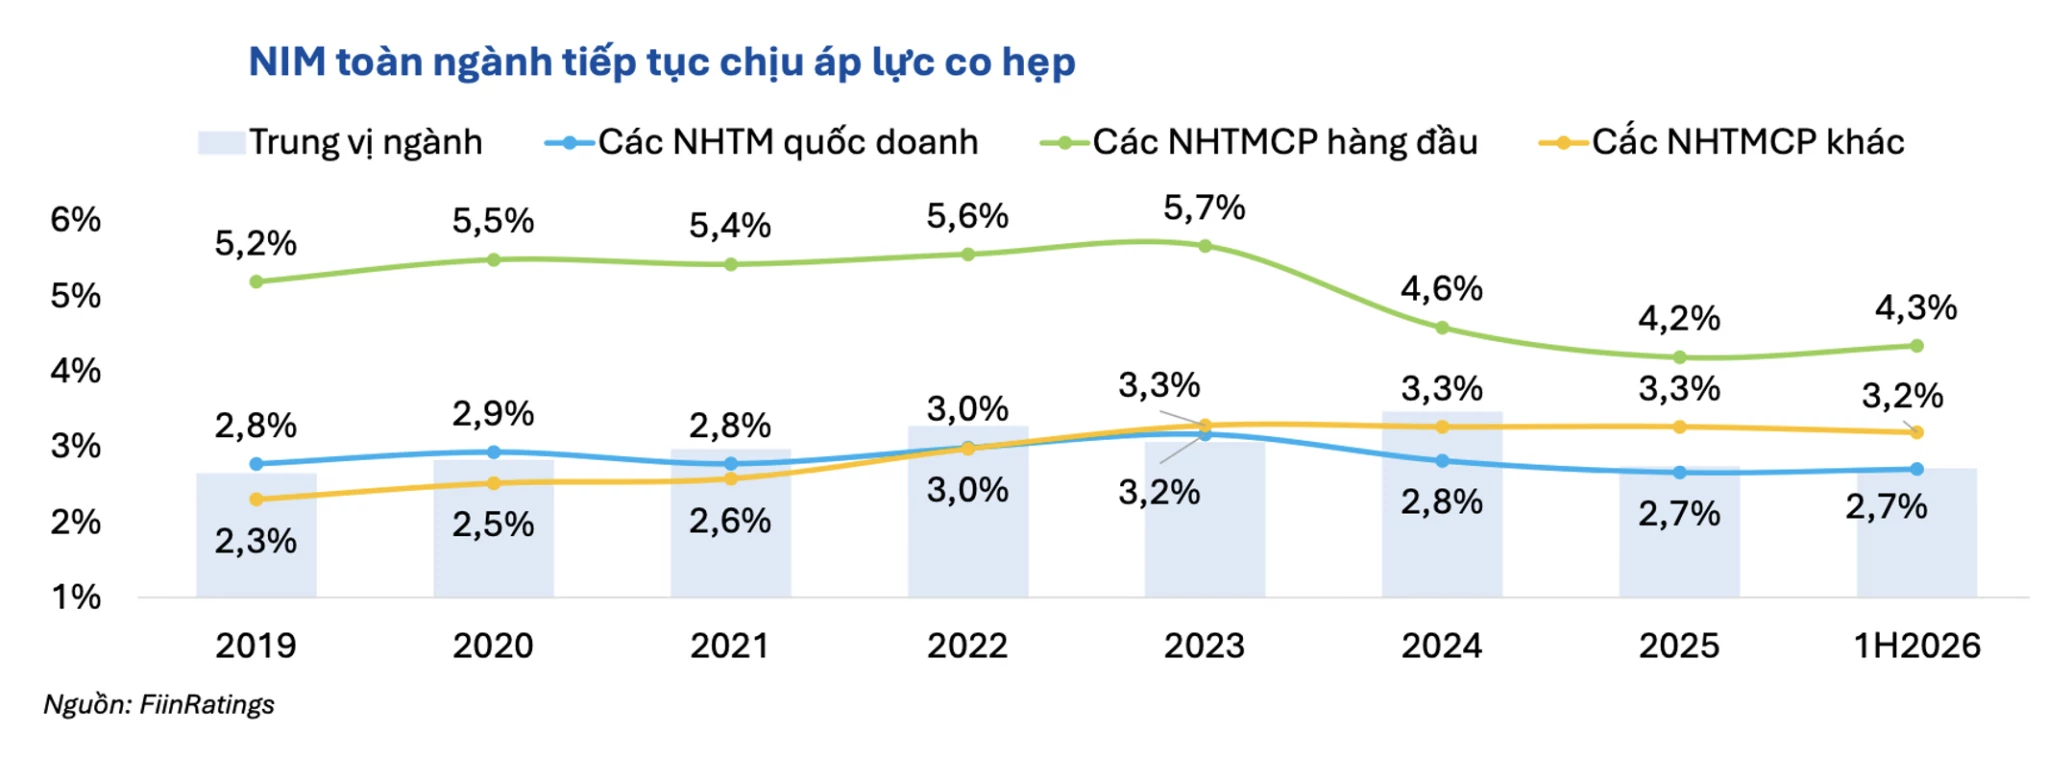 |
| Biên lợi nhuận (NIM) giảm từ 3,5% năm 2024 xuống 2,9% năm 2025 và khoảng 2,8% trong quý I/2026. |
Chi phí vốn và chất lượng tài sản tạo sức ép
Ở phạm vi toàn ngành, báo cáo ngành ngân hàng cập nhật tháng 10/2026 của FiinRatings ghi nhận, biên lợi nhuận (NIM) giảm từ 3,5% năm 2024 xuống 2,9% năm 2025 và khoảng 2,8% trong quý I/2026. Tổ chức này nhận định NIM có thể khó phục hồi lên trên 3% trong năm nay, khi chi phí huy động duy trì ở mức cao.
Theo FiinRatings, thu nhập từ phí và hoa hồng của các ngân hàng tăng khoảng 50% so với cùng kỳ trong 6 tháng đầu năm 2026. Diễn biến này cho thấy nguồn thu ngoài lãi đang đóng góp ngày càng lớn vào kết quả kinh doanh, trong bối cảnh biên lợi nhuận từ hoạt động tín dụng chịu sức ép.
Báo cáo cũng cho biết nhóm 4 ngân hàng thương mại cổ phần tư nhân hàng đầu gồm ACB, MB, Techcombank và VPBank ghi nhận dư nợ cho vay tăng 17,4% và lợi nhuận ròng tăng 16,9% trong 12 tháng gần nhất.
Tuy nhiên, tỷ lệ cho vay trên huy động của nhóm tăng 5 điểm phần trăm lên 87,8%, trong khi chi phí vốn bình quân tăng 70 điểm cơ bản lên 4,3%. Tỷ lệ vốn cấp 1 trên tổng tài sản cũng giảm 90 điểm cơ bản xuống 10,2%.
Theo FiinRatings, nhóm ngân hàng này tiếp tục dẫn đầu về tăng trưởng tín dụng và lợi nhuận nhưng đồng thời chịu áp lực huy động vốn.
Trong toàn hệ thống, chênh lệch giữa tín dụng và tiền gửi tại 30 ngân hàng thương mại đã đạt khoảng 1.673 nghìn tỷ đồng. Cạnh tranh huy động ngày càng lớn khiến các ngân hàng gia tăng sử dụng những nguồn vốn bổ sung như phát hành giấy tờ có giá, vay liên ngân hàng và huy động vốn nước ngoài.
Kết quả điều tra xu hướng kinh doanh quý IV/2026 của Ngân hàng Nhà nước cũng cho thấy các tổ chức tín dụng kỳ vọng huy động vốn cả năm tăng 14,3%, thấp hơn mức tăng trưởng tín dụng dự kiến 16,4%.
Bên cạnh áp lực huy động, chất lượng tài sản cũng là yếu tố ảnh hưởng đến triển vọng lợi nhuận. FiinRatings ghi nhận, tỷ lệ bao phủ nợ xấu toàn ngành giảm xuống khoảng 80%, mức thấp nhất trong 5 năm, trong khi nợ xấu và nợ cần chú ý có xu hướng tăng.
Khi tỷ lệ bao phủ nợ xấu giảm, khả năng hấp thụ tổn thất thông qua dự phòng cũng chịu sức ép. Nếu chất lượng tài sản tiếp tục suy giảm, nhu cầu trích lập dự phòng có thể ảnh hưởng trực tiếp đến lợi nhuận, ngay cả khi thu nhập từ hoạt động kinh doanh vẫn tăng trưởng.
Theo đánh giá của FiinRatings, khả năng huy động vốn, chi phí tín dụng và năng lực tạo vốn nội tại sẽ tiếp tục là những yếu tố phân hóa triển vọng của các ngân hàng trong thời gian tới.