

Dư nợ margin lập đỉnh 457.500 tỷ đồng dù thanh khoản sụt 64%
Theo thống kê của FiinTrade với 78 công ty chứng khoán, chiếm 99,6% vốn chủ sở hữu toàn ngành, dư nợ cho vay ký quỹ (margin) tại ngày 30/9 đạt hơn 457.500 tỷ đồng. Con số này tăng 2,6% so với cuối quý II và 14,1% so với cuối năm 2025.
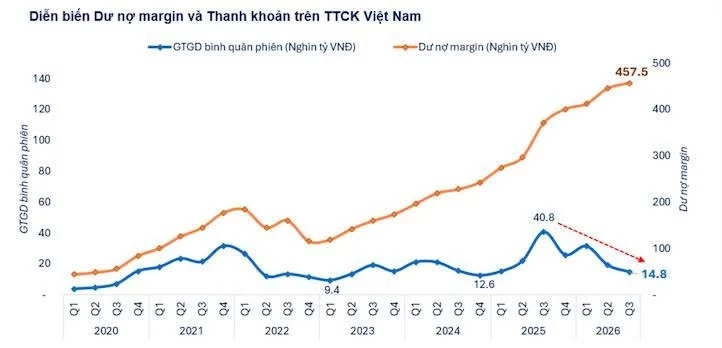 |
| Dư nợ margin và thanh khoản trên thị trường chứng khoán “ngược lối” nhau. |
Đòn bẩy cao gấp 31 lần giao dịch mỗi phiên
Theo thống kê của FiinTrade với 78 công ty chứng khoán, chiếm 99,6% vốn chủ sở hữu toàn ngành, dư nợ cho vay ký quỹ (margin) tại ngày 30/9 đạt hơn 457.500 tỷ đồng. Con số này tăng 2,6% so với cuối quý II và 14,1% so với cuối năm 2025.
Ở chiều ngược lại, dòng tiền giao dịch co lại mạnh. Giá trị giao dịch bình quân phiên quý III chỉ còn 14.800 tỷ đồng. Mức này thấp hơn khoảng 64% so với đỉnh 40.800 tỷ đồng của cùng kỳ năm ngoái.
Như vậy, quy mô margin hiện tương đương khoảng 31 phiên giao dịch. Cuối năm 2021, khi thị trường ở đỉnh chu kỳ trước, dư nợ margin chỉ tương đương khoảng 6 phiên. Tại quý III/2025, tỷ lệ này khoảng 9 phiên. Đòn bẩy so với khả năng hấp thụ của thị trường vì thế đang ở mức cao nhất nhiều năm.
Trong 7 năm qua, dư nợ margin tăng gần 10 lần, từ khoảng 45.000 tỷ đồng đầu năm 2020. Đường dư nợ gần như đi lên một chiều, chỉ điều chỉnh rõ trong năm 2022.
Tuy nhiên, margin không phải lúc nào cũng đi ngược thanh khoản. Giai đoạn 2020-2021, cả hai cùng tăng mạnh. Năm 2022, cả hai cùng giảm, khi dư nợ margin rơi từ khoảng 190.000 tỷ xuống khoảng 120.000 tỷ đồng. Quý II và III/2025, dư nợ và thanh khoản lại cùng đi lên.
Chỉ từ cuối năm 2025, hai đường mới tách nhau rõ rệt. Margin tiếp tục lập đỉnh qua từng quý, còn giá trị giao dịch đi xuống.
Có một số cách lý giải cho hiện tượng này.
Thứ nhất, nhiều nhà đầu tư vay để giữ cổ phiếu, chờ giá lên, thay vì mua bán liên tục. Dư nợ vì thế đứng yên ở mức cao, kể cả khi thị trường trầm lắng.
Thứ hai, lãi vay chưa thanh toán được cộng dồn vào dư nợ.
Thứ ba, nhiều công ty chứng khoán tăng vốn trong hai năm qua, mở rộng hạn mức và chủ động đẩy mạnh cho vay.
Bức tranh giữa các công ty cũng phân hóa. TCBS tiếp tục dẫn đầu với 54.740 tỷ đồng, tăng hơn 3.200 tỷ đồng trong quý. VPBankS đứng thứ hai với 39.530 tỷ đồng, tăng hơn 2.500 tỷ đồng. KAFI tăng lên 12.336 tỷ đồng, từ mức 11.675 tỷ đồng cuối quý II.
Ngược lại, VPS giảm mạnh nhất, mất 5.165 tỷ đồng, còn 25.363 tỷ đồng. SSI giảm gần 1.925 tỷ đồng, về 38.112 tỷ đồng. MBS giảm nhẹ khoảng 160 tỷ đồng, còn 16.511 tỷ đồng. HSC gần như đi ngang ở mức 29.170 tỷ đồng.
Đáng chú ý, các nguồn thống kê đang đưa ra con số tổng ngành khác nhau. CafeF ước tính margin khoảng 440.000 tỷ đồng, còn VietstockFinance ghi nhận tổng dư nợ cho vay khoảng 463.000 tỷ đồng. Chênh lệch chủ yếu đến từ phạm vi khảo sát và cách tách khoản ứng trước tiền bán.
Lãi suất cao khiến rủi ro giải chấp lớn dần
Đòn bẩy cao trong một thị trường thanh khoản mỏng trở nên rủi ro hơn khi mặt bằng lãi suất neo ở mức cao.
Trước hết, chi phí giữ vị thế margin tăng lên. Lãi vay margin bám theo chi phí vốn của công ty chứng khoán. Khi thị trường đi ngang, lãi vẫn tính theo ngày. Lợi nhuận kỳ vọng của nhà đầu tư vay vốn vì thế bị bào mòn dần.
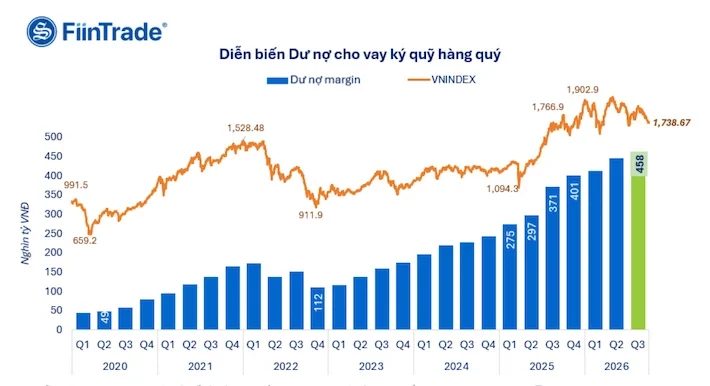 |
| Dư nợ margin lập đỉnh từ trước đến nay. Nguồn: FinnTrade |
Lãi suất cao cũng khiến dòng tiền mới kém mặn mà với chứng khoán. Khi tiền gửi tiết kiệm và trái phiếu trở nên cạnh tranh hơn, một phần vốn rời thị trường cổ phiếu. Đây là một nguyên nhân khiến thanh khoản sụt giảm thời gian qua.
Nhiều nhà đầu tư dùng đòn bẩy rơi vào thế khó. Bán ra thì chịu lỗ, tiếp tục giữ thì chịu lãi. Phần lớn chọn giữ, khiến dư nợ duy trì ở mức cao trong khi giao dịch thưa dần.
Rủi ro lớn nhất nằm ở kịch bản giá giảm mạnh. Khi đó, tài sản bảo đảm sụt giá, kéo theo các lệnh gọi ký quỹ và bán giải chấp. Với thanh khoản chỉ khoảng 14.800 tỷ đồng mỗi phiên, lượng hàng bán bắt buộc có thể vượt xa sức cầu, khuếch đại đà giảm của thị trường.
Kịch bản này từng diễn ra năm 2022. Khi đó, thanh khoản suy yếu cùng lúc với lãi suất tăng, kéo dư nợ margin giảm khoảng 70.000 tỷ đồng chỉ trong vài quý. Nhiều nhà đầu tư dùng đòn bẩy cao chịu thua lỗ nặng.
Điểm khác biệt hiện nay là quy mô dư nợ đã lớn gấp khoảng 2,4 lần đỉnh năm 2022, trong khi thanh khoản thấp hơn. Mức độ nhạy cảm của thị trường trước các cú sốc vì vậy cũng cao hơn.
Với nhà đầu tư, việc kiểm soát tỷ lệ đòn bẩy và chi phí vốn trở nên quan trọng hơn trong giai đoạn này. Với các công ty chứng khoán, quản trị rủi ro cho vay, nhất là với nhóm cổ phiếu có thanh khoản thấp, là yêu cầu cấp thiết để hạn chế nguy cơ giải chấp dây chuyền.