

Yêu cầu rà soát nhóm khách hàng dư nợ lớn, không để che giấu nợ xấu
Tại Công văn số 9608/NHNN-CSTT ngày 18/10/2026 về triển khai các giải pháp hoạt động của tổ chức tín dụng, bên cạnh yêu cầu giảm mặt bằng lãi suất huy động và cho vay, Ngân hàng Nhà nước (NHNN) đặc biệt nhấn mạnh việc tăng cường quản trị rủi ro, kiểm soát chất lượng tín dụng, nhất là đối với các khoản cấp tín dụng quy mô lớn, nhóm khách hàng có liên quan và những lĩnh vực tiềm ẩn rủi ro.
 |
Kiểm soát dòng vốn vào các nhóm khách hàng lớn
Tại Công văn số 9608/NHNN-CSTT ngày 18/10/2026 về triển khai các giải pháp hoạt động của tổ chức tín dụng, bên cạnh yêu cầu giảm mặt bằng lãi suất huy động và cho vay, Ngân hàng Nhà nước (NHNN) đặc biệt nhấn mạnh việc tăng cường quản trị rủi ro, kiểm soát chất lượng tín dụng, nhất là đối với các khoản cấp tín dụng quy mô lớn, nhóm khách hàng có liên quan và những lĩnh vực tiềm ẩn rủi ro.
Yêu cầu này được đưa ra trong bối cảnh quy mô tín dụng tiếp tục mở rộng. Theo số liệu NHNN công bố, đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025.
Trong báo cáo cập nhật ngành ngân hàng tháng 10/2026, FiinRatings nhận định các chính sách thúc đẩy giải ngân tín dụng đang hỗ trợ tăng trưởng, nhưng đồng thời làm gia tăng mức độ tập trung rủi ro, đặc biệt tại lĩnh vực hạ tầng và bất động sản.
Tổ chức này cho rằng, triển vọng tín dụng ngành ngân hàng nhìn chung vẫn ổn định, song áp lực từ lợi nhuận, chất lượng tài sản và nguồn vốn đang gia tăng. Vì vậy, khả năng quản trị rủi ro và hấp thụ tổn thất ngày càng có ý nghĩa đối với sức khỏe tài chính của các ngân hàng.
Vì thế, một trong những nội dung đáng chú ý tại công văn của NHNN là yêu cầu tăng cường kiểm soát hoạt động cấp tín dụng đối với khách hàng và nhóm khách hàng có dư nợ lớn.
Theo đó, NHNN yêu cầu các tổ chức tín dụng thường xuyên rà soát, kiểm tra, kiểm toán quy định nội bộ và sản phẩm tín dụng; nâng cao chất lượng thẩm định, xác minh thực chất nhu cầu vốn của khách hàng, kịp thời phát hiện các trường hợp cung cấp thông tin không trung thực hoặc sử dụng vốn sai mục đích.
Đặc biệt, ngân hàng phải đánh giá mức độ tập trung tín dụng tại các nhóm khách hàng, người có liên quan và dự án quy mô lớn.
Việc nhận diện rủi ro cần xem xét những dấu hiệu liên hệ giữa các khách hàng vay vốn, như có chung người quản lý, người đại diện theo pháp luật, chủ sở hữu nắm giữ trên 5% vốn điều lệ; sử dụng chung tài sản bảo đảm, có cùng nguồn trả nợ hoặc nguồn vốn vay tập trung vào một dự án.
Theo báo cáo Phác thảo Chiến lược đầu tư 2027 của SSI Research, một trong những rủi ro trọng yếu đối với nền kinh tế nằm ở chất lượng phân bổ vốn. Báo cáo chỉ ra rằng vốn ngân sách, tín dụng ngân hàng, trái phiếu dự án và các khoản thanh toán bằng đất đang tập trung vào một số hệ sinh thái doanh nghiệp, khiến tổng quy mô tín dụng có thể tăng nhanh hơn khả năng tạo dòng tiền và hấp thụ tổn thất của bên vay.
Cùng với đó, NHNN yêu cầu theo dõi chặt chẽ các lĩnh vực tiềm ẩn rủi ro, kết hợp đánh giá diễn biến thị trường bất động sản, tình hình tồn kho dự án và hoạt động phát hành trái phiếu doanh nghiệp.
Cơ quan điều hành cũng yêu cầu kiểm soát các khoản cấp tín dụng để mua cổ phần, phần vốn góp tại doanh nghiệp chưa niêm yết; đầu tư, kinh doanh tại dự án chưa đủ điều kiện pháp lý và những khoản vay nhằm hoàn trả tiền đã sử dụng cho mục đích thuộc diện hạn chế, trừ trường hợp đáp ứng đầy đủ điều kiện pháp luật.
Các ngân hàng phải ngăn ngừa tình trạng lập hồ sơ vay vốn không đúng bản chất giao dịch nhằm né tránh quy định về điều kiện và giới hạn cấp tín dụng.
Đáng chú ý, đối với hoạt động mua hẳn miễn truy đòi bộ chứng từ theo thư tín dụng do chính tổ chức tín dụng phát hành (nghiệp vụ ngân hàng mua bộ chứng từ, trả tiền trước cho bên bán và chịu rủi ro thanh toán theo thỏa thuận miễn truy đòi), NHNN yêu cầu kiểm soát rủi ro tương tự các hoạt động cấp tín dụng khác. Đồng thời, mức dư nợ tín dụng tối đa năm 2026 phải được kiểm soát sau khi trừ số dư các khoản mua hẳn miễn truy đòi bộ chứng từ phát sinh trong năm.
Siết định giá tài sản, phản ánh thực chất nợ xấu và lợi nhuận
Bên cạnh việc kiểm soát khách hàng vay vốn, NHNN yêu cầu tăng cường chất lượng thẩm định, phê duyệt tín dụng và quản lý tài sản bảo đảm, đặc biệt lưu ý việc đánh giá lại làm tăng giá trị tài sản trong giai đoạn hiện nay.
Theo đó, các tổ chức tín dụng phải định giá tài sản bảo đảm sát giá trị thị trường, thường xuyên cập nhật, đánh giá lại và xác định tỷ lệ cấp tín dụng phù hợp với mức độ rủi ro, khả năng thanh khoản của từng loại tài sản.
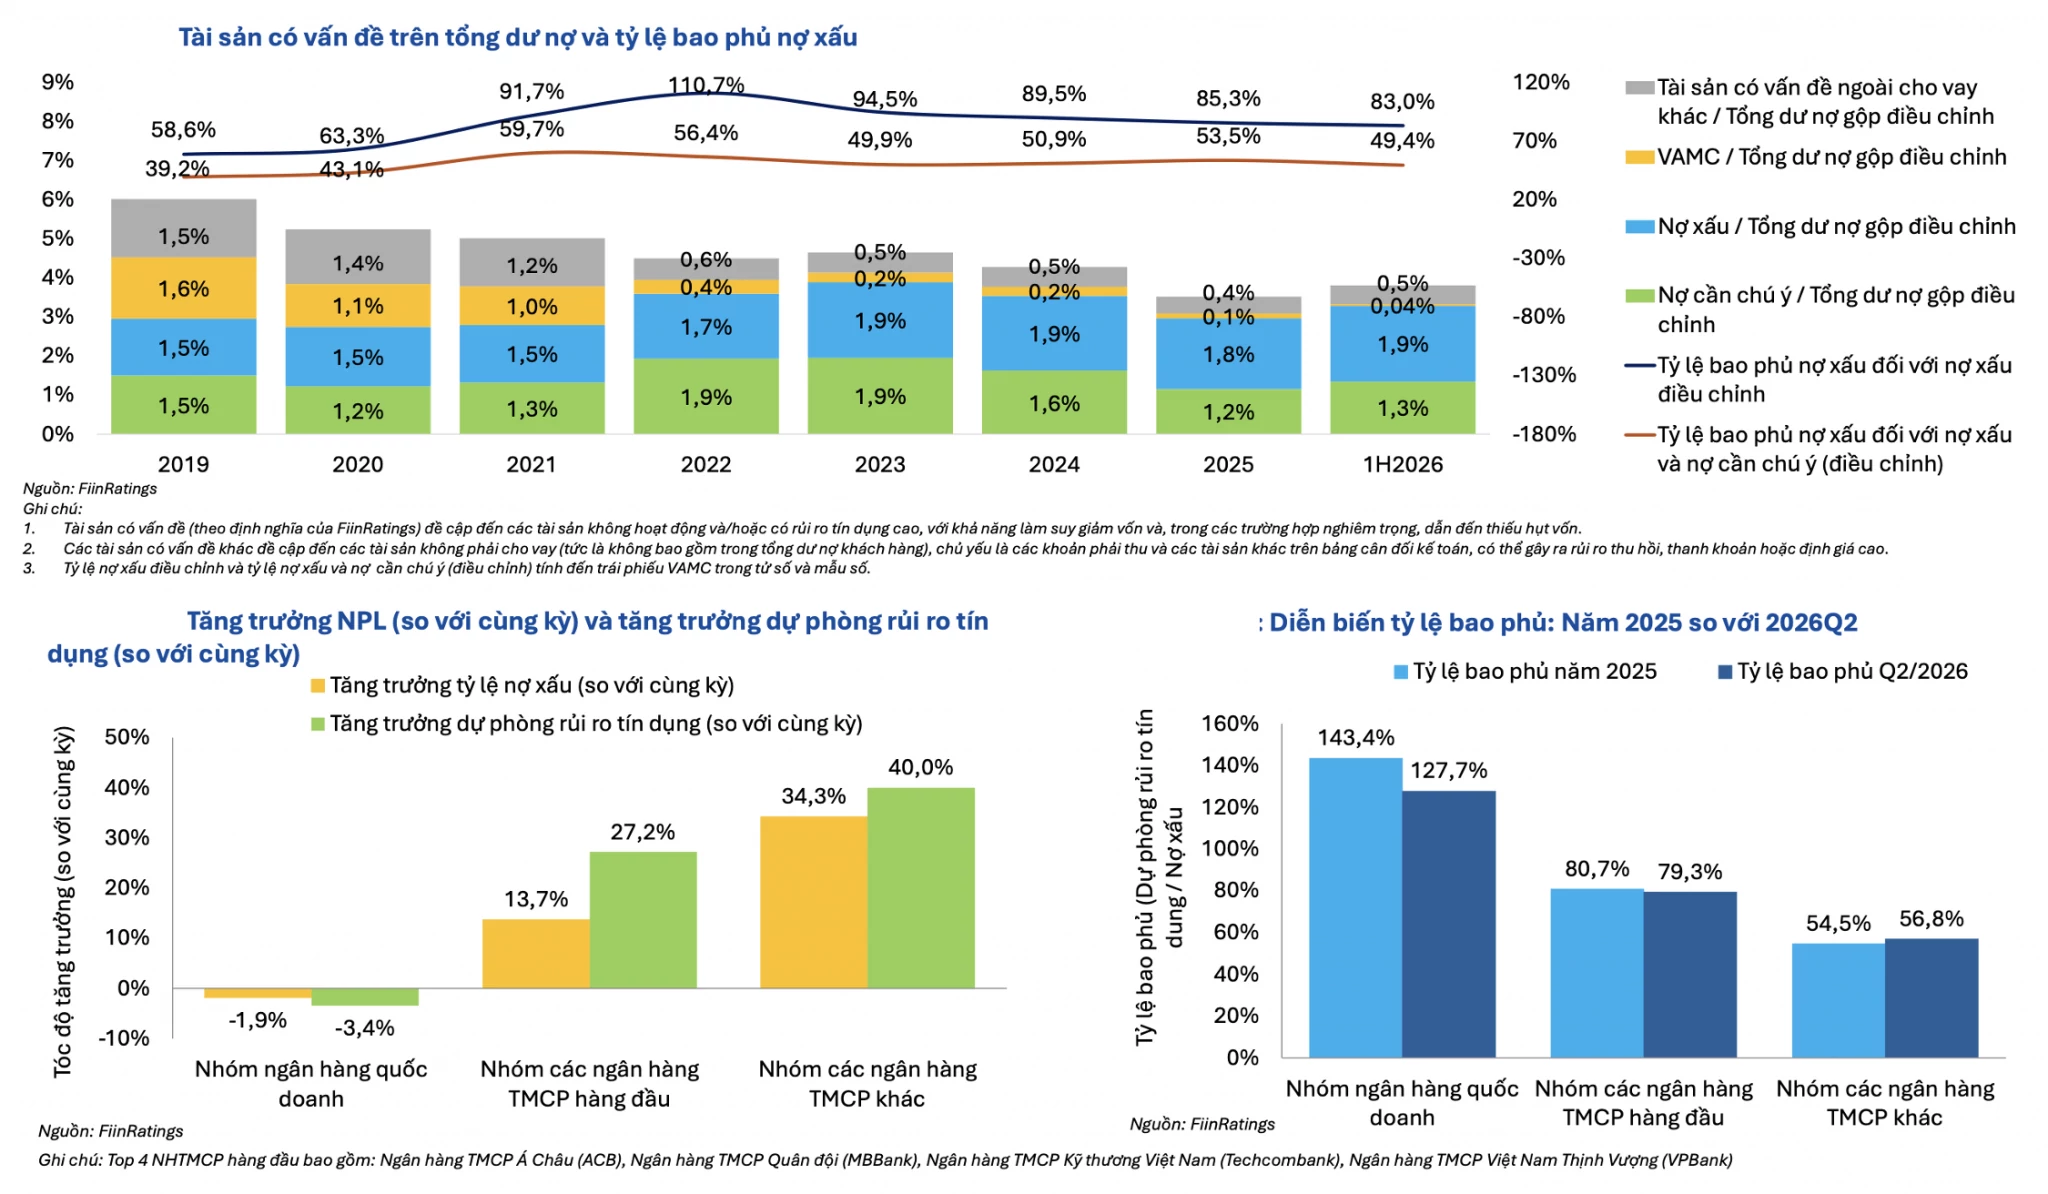
Yêu cầu này đáng chú ý khi FiinRatings cảnh báo khả năng chống chịu của chất lượng tài sản ngân hàng đang suy yếu.
Theo báo cáo cập nhật 6 tháng đầu năm 2026 của tổ chức này, nợ xấu và nợ cần chú ý toàn ngành đều tăng nhẹ, trong khi tỷ lệ bao phủ nợ xấu giảm xuống khoảng 80%, mức thấp nhất trong 5 năm. Điều này phản ánh bộ đệm dự phòng để hấp thụ tổn thất đang thu hẹp.
FiinRatings cũng ghi nhận tín dụng ngoại bảng quy đổi tăng 24% so với cùng kỳ, đạt 3.243 nghìn tỷ đồng trong 6 tháng đầu năm, tương đương khoảng 18% tổng dư nợ cho vay khách hàng toàn ngành. Theo tổ chức này, diễn biến đó làm gia tăng rủi ro chưa được phản ánh đầy đủ trong các chỉ tiêu nợ xấu và dự phòng hiện tại.
SSI Research cũng nhận định, chất lượng tài sản ngân hàng có thể chịu ảnh hưởng nếu khả năng hấp thụ của thị trường bất động sản suy yếu. Nên cần theo dõi nợ xấu mới phát sinh, dự phòng và số tiền thực tế thu hồi, thay vì chỉ nhìn vào tỷ lệ nợ xấu được công bố.
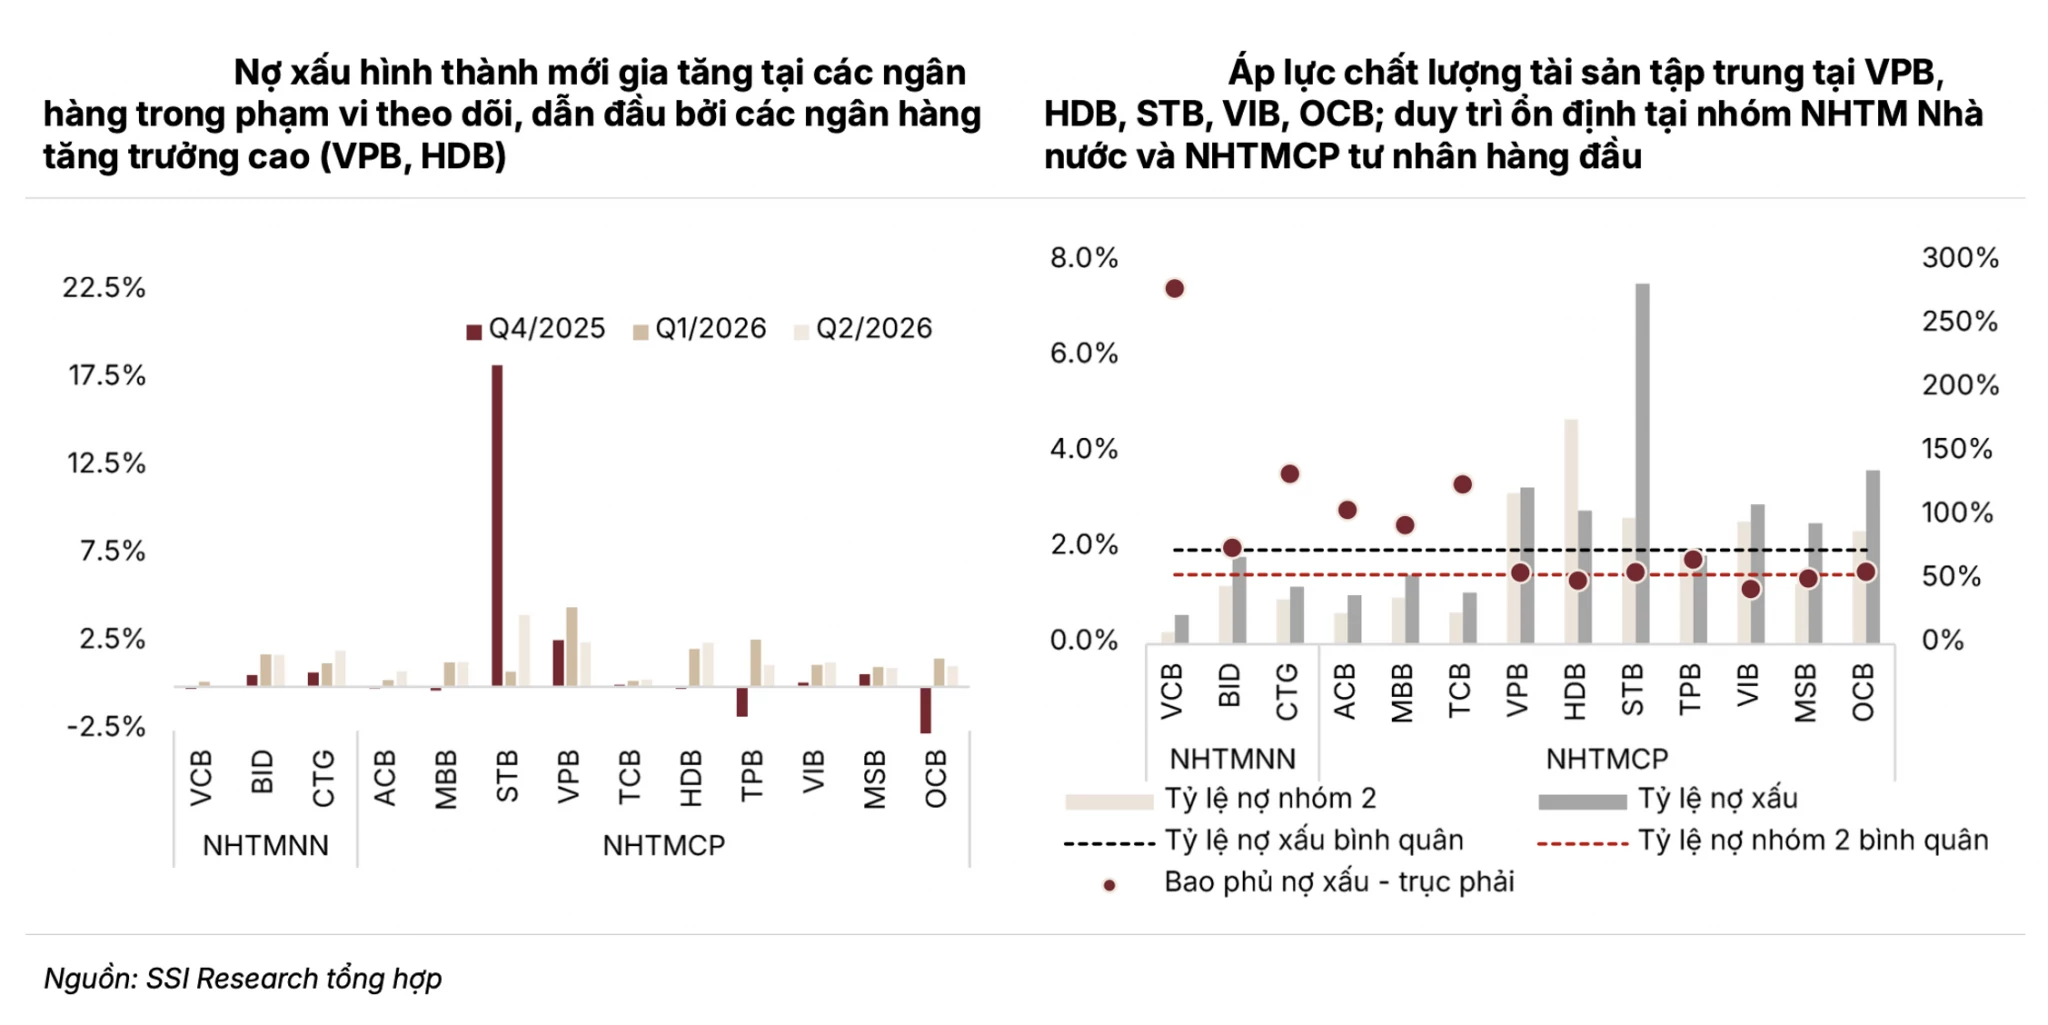 |
Trong bối cảnh đó, NHNN yêu cầu các ngân hàng theo dõi sát nợ nhóm 2, nợ xấu, các khoản nợ tiềm ẩn rủi ro, nợ đã cơ cấu lại thời hạn trả nợ và nợ ngoại bảng.
Đối với tổ chức tín dụng có quy mô và tốc độ gia tăng nợ xấu cao, cơ quan điều hành yêu cầu chủ động rà soát nguyên nhân, triển khai giải pháp xử lý kịp thời và hạn chế nợ xấu phát sinh mới.
Đồng thời, các ngân hàng phải thực hiện nghiêm quy định về phân loại nợ, trích lập và sử dụng dự phòng rủi ro, bảo đảm phản ánh trung thực chất lượng tín dụng, không che giấu nợ xấu hoặc chậm ghi nhận rủi ro.
Không chỉ kiểm soát chất lượng tài sản, NHNN còn yêu cầu các tổ chức tín dụng kiểm soát chặt khoản lãi dự thu, nhất là những khoản có giá trị lớn, kéo dài hoặc tiềm ẩn khó thu hồi; thực hiện ghi nhận, hạch toán và thoái lãi dự thu đúng quy định.
Đồng thời, việc chia cổ tức và phân chia lợi nhuận phải phù hợp với kết quả kinh doanh thực chất, tình hình tài chính của tổ chức tín dụng.
Những yêu cầu này được đặt ra khi khả năng sinh lời của ngành ngân hàng đang chịu sức ép. Theo FiinRatings, biên lãi ròng (NIM) toàn ngành giảm từ 3,5% năm 2024 xuống 2,9% năm 2025 và còn khoảng 2,8% trong quý I/2026. Tổ chức này nhận định chi phí huy động cao cùng áp lực giảm lãi suất cho vay tiếp tục hạn chế khả năng phục hồi biên lợi nhuận.